Saltar al contenido

1

Según un informe económico de 2009, realizado por Seopan (patronal de las grandes constructoras) donde analizan el sector de la vivienda, se llega a la conclusión que donde predomina la edificación de casas unifamiliares, "la paralización en la iniciación de viviendas se traslada de forma más inmediata a la economía" (casos de Estados Unidos o Irlanda). Así en nuestro peculiar mercado de la vivienda ha hecho que la economía se vea afectada durante más tiempo por el parón de la construcción de pisos, aunque también lo ha empezado a acusar más tarde que otros países.

pisos - Para la economía es mejor construir casas que pisosEn cambio, en España el predominio de la construcción de bloques de pisos, que tardan más en edificarse (en torno a un año y medio de obras que siguen generando en ese plazo actividad y empleo) "implica que el impacto de la desaceleración, que comenzó en 2007 en la iniciación de viviendas, se traslade con cierto retardo a la actividad constructora y al empleo". Por esta razón, los efectos del pinchazo de la burbuja empeoraron de manera ostensible en 2008 para "tocar suelo" a mediados del año pasado, según Seopan.

Se puede pensar, entonces, que optar por construir chalets (esas bonitas urbanizaciones de adosados y/o pareados) en vez de bloques de pisos resulta mejor para la economía porque se traslada más rápidamente el daño en la actividad y en el empleo y también hay antes una recuperación, en cuanto vuelve a repuntar el ritmo de inicio de viviendas. No parece posible que ese cambio de cultura vaya hacerse realidad en un horizonte ni lejano, dada la explotación de suelo al límite promovida por muchos ayuntamientos. Y tampoco es solución. Lo deseable es que se imponga la racionalidad en precios y en oferta, tras un boom que ha dejado más de un millón de casas por vender, chalets incluidos.  Está claro,  "Spain is diferent" incluso a la hora de sufrir crisis inmobiliarias.

Fuente: publico.es

José Luis Rodríguez Zapatero tenía previsto recibir este miércoles 18 de agosto, en el Palacio de la Moncloa a los presidentes de las principales constructoras del país para abordar la delicada situación de los recortes de obra pública. En concreto, Zapatero iba a reunirse el miércoles al mediodía al presidente de ACS, Florentino Pérez; al de Acciona, José Manuel Entrecanales; al de Ferrovial, Rafael del Pino; al de FCC, Baldomero Falcones, y al presidente de Sacyr, Luis del Rivero. Por el momento se desconoce si el presidente de OHL, Juan Miguel Villar Mir, podrá acudir al encuentro. No obstante, esta reunión no se llevará a cabo esta semana y queda aplazada sin una fecha concreta. El Gobierno no ha precisado el motivo del aplazamiento y no ha descartado que pueda celebrarse la semana que viene.

Zapatero durante visita obras AVE1 - El presidente del Gobierno aplaza la reunión con las constructoras de obra pública

Las grandes empresas constructoras, en esta nueva reunión que aún está por definir solicitarán al presidente del Gobierno que se introduzcan criterios de flexibilidad en el recorte en la inversión de obras públicas de 6.400 millones dictado por Fomento, porque estiman que las suspensiones de proyectos provocarán un "daño tremendo" al sector, dejándole inerme ante una medida de este calado en un contexto de crisis económica y dificultad de acceso al mercado crediticio. ...continúa leyendo "El presidente del Gobierno aplaza la reunión con las constructoras de obra pública"

1

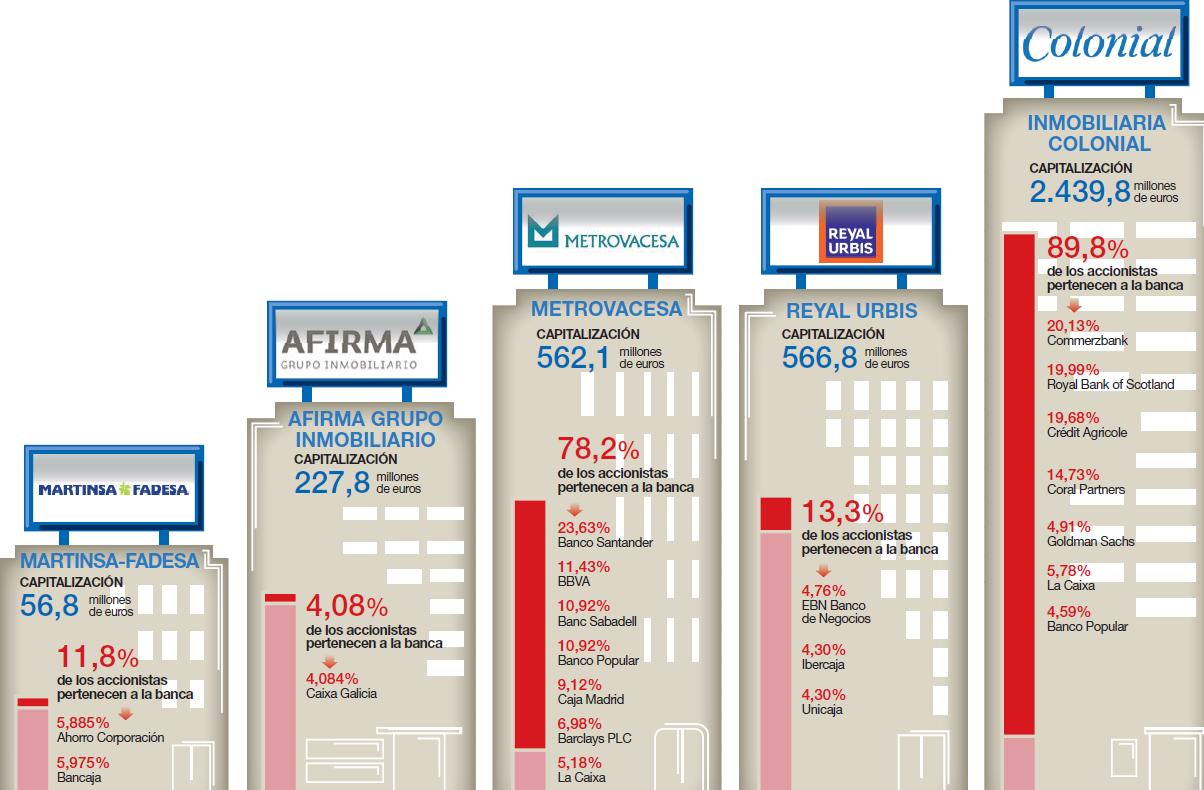
El sector inmobiliario tiene un nuevo dueño: la banca, que se ha visto obligada a convertir aquellos créditos (con los que alimentó la burbuja inmobiliaria) en acciones, ante la imposibilidad de los promotores de saldar su deuda. El negocio de las grandes inmobiliarias ha cambiado bastante su aspecto en los últimos años, ya no está en manos (salvo algunas excepciones) de los promotores inmobiliarios al uso, puramente corporativos, que se subieron al tren del crédito para triplicar sus negocios. Tampoco pertenecen a inversores que intentaron su "pelotazo" particular a la sombra de la inagotable liquidez del mercado financiero. Entonces, ¿cómo están recuperando la deuda?

bancos inmobiliarias11 - La banca, propietaria de las grandes inmobiliarias, o de cómo controlar un mercado por accidente

Las fórmulas para recuperar la deuda son limitadas, siendo la más recurrente el concurso de acreedores, aunque esta opción es la menos deseada porque se puede perder el control de la compañía. Bajo esta fórmula estaría Nozar, o Martinsa-Fadesa. Esta última tiene activos cercanos a los 7.000 millones, por un pasivo de más de 6.000. No obstante, sus filiales, también insolventes, tienen patrimonios netos deficitarios, según los informes definitivos de los administradores concursales. Los bancos tienen que ponerse a la cola de los acreedores.

La segunda alternativa es la refinanciación de la inmobiliaria con un componente de liquidación, también conocida esta opción como "quiebra en frío". Es decir, se venden los activos disponibles para saldar la deuda. La diferencia con el proceso anterior es que se trata de un concurso que no pasa por el juzgado mercantil, y lo que se obtiene de los activos acaba en poder de los bancos. ...continúa leyendo "La banca, propietaria de las grandes inmobiliarias, o de cómo controlar un mercado por accidente"

Si antes nos hacíamos eco del límite del 28% en el descenso de los precios en la vivienda en España según la Unión Europea, ahora nos hacemos eco de la opinión de Alejando Inurrieta, profesor del Instituto de Estudios Bursátiles (IEB), que en relación a ese hipotético límite en las rebajas del precio de la vivienda, nos confirma que ese "peor escenario inmobiliario posible", es además, el escenario más deseable para un verdadero cambio en el modelo productivo.

la crisis segun forges 31 - Del peor escenario inmobiliario posible, al más deseableEl profesor Inurrieta nos alerta respecto al principal problema de la economía europea sigue estando sin resolver, refiriéndose a la ausencia de flujo crediticio, que no la solvencia (los estrés test miden solvencias en situaciones hipotéticas): "Este problema, que tiene su origen en la capacidad de crecimiento europeo, no se resolverá logrando ver los balances exactos de todas las instituciones financieras, sino llevando a cabo una reestructuración de la ingente deuda privada que está estrangulando a empresas y familias. Además, el ajuste fiscal llevado a cabo por las economías más grandes arrastrará de nuevo a situaciones deflacionistas y recesivas, lo cual imposibilitará a los agentes repagar sus deudas y cercenará, aún más, las arcas públicas".

Los resultados conocidos muestran la absoluta irracionalidad de los mercados financieros, ...continúa leyendo "Del peor escenario inmobiliario posible, al más deseable"

1

Tras los exámenes de resistencia por los que han pasado parte de la banca europea hece unos días (los ya famosos "estrés test"), donde en el caso de la banca española se presentó el 95% de las entiddades financieras, la Unión Europea da una cifra límite como frontera del peor escenario posible en relación con los activos inmobiliarios de nuestro país, exactamente el límite en el peor escenario económico posible, según la UE, está en un descenso máximo de los precios en los inmuebles del 28% durante el 2010  y 2011. Las posibilidades de que se materialicen los escenarios contemplados son inferiores al 0,05%. Según datos oficiales del Ministerio de Vivienda, hasta ahora los pisos sólo habrían bajado, desde sus máximos, un 12%. El valor del suelo y de las casas aún en construcción también se hundirían respectivamente un 61% y un 50% como máximo.

rebaja casa - El límite de las rebajas inmobiliarias en el peor escenario económico es de un 28% según la UEY así están los potenciales compradores, perdidos y sin saber a qué atenerse, escuchando desde las previsiones más optimistas hasta las más catatrofistas. El Ministerio de Vivienda dando unos datos del ajuste en los precios de la vivienda desde máximos (12%), los promotores inmobiliarios dando otros (20%), organismos y analistas internacionales diciéndonos que aún están por llegar las grandes rebajas inmobiliarias. Mientras los desorientados compradores siguen buscando el momento ideal para conseguir el máximo ahorro posible.

En estas llega la Unión Europea a través del análisis realizado por el Comité Europeo de Supervisores Bancarios (CEBS) y el Banco Central Europeo (BCE) y fijan el límite de los descuentos que acompañan al sector inmobiliario. Pero cuidado, es un límite teórico sólo posible en el peor escenario económico. En caso de catástrofe económica según el Banco de España. Pero, aunque este "límite" sea totalmente hipotético, lo cierto es que algunas previsiones de diferentes organismos, sustentadas sobre datos reales, no se alejan demasiado de este contexto extremo. ...continúa leyendo "El límite de las rebajas inmobiliarias en el peor escenario económico es de un 28% según la UE"

Ya lo apuntábamos esta mañana, y ya hay confirmación: la ministra de Vivienda, Beatriz Corredor, ha anunciado que el Gobierno suprimirá en los próximos dos años las ayudas a la compra de viviendas protegida con el fin de potenciar el alquiler y la rehabilitación hasta 2012 de este tipo de inmuebles y para cumplir con el ajuste presupuestario que permita reducir el déficit público.

En la V Conferencia Sectorial de Vivienda, el Ministerio de Vivienda se ha reunido con los consejeros de las comunidades autonómicas para anunciarles los ajustes, que irán siendo escalonados hasta el 2012. Las comunidades no ven los recortes con buenos ojos y han reclamado estudiarlos bilateralmente ya que son ellos los responsables de repatirlos, a lo que ha accedido el Ministerio de Vivienda.

tijeras gigantes - Se eliminará las ayudas a la compra de VPO para potenciar el alquiler y la rehabilitaciónLo que si es ya una medida en firme y en marcha es la eliminación este mismo año de la Reserva de Eficacia, que permitía a las comunidades financiar la superación de los objetivos de ayudas pactados con el Estado, y la compensación de pagos de los fondos transferidos a las regiones. El presupuesto adicional de la Reserva de Eficacia representó el 20% de los alrededor de 1.400 millones de euros con los recursos que contó el departamento dirigido por Corredor durante este año, mientras que los pagos a las comunidades sin justificar alcanzan 628 millones. "Estos 628 millones el Gobierno los irá reduciendo progresivamente cada ejercicio", ha indicado la ministra de vivienda.

El ajuste "más estricto" vendrá en 2011 y se mantendrá hasta el 2012, así el Plan Estatal de Vivienda y Rehabilitación será más austero en los dos años que le restan. De este modo el Gobierno ha decidido suprimir la ayuda directa a la entrada (AEDE) para la compra de una vivienda, y en su lugar, permitirá la ampliación de la hipoteca de las VPO hasta el 90% de su valor como contrapartida. Corredor ha minimizado el impacto de esta ayuda directa a la compra, al asegurar que la función de ambas medidas es la misma: reducir la necesidad de ahorro para afrontar el pago de la entrada.

El Ministerio de Vivienda ha anunciado el recorte hacia los promotores, rebajando en el entorno del 40% las subvenciones tendentes a la promoción de vivienda protegida nueva en alquiler, que se acompañará de la supresión de la ayuda a los promotores para la urbanización o adquisición de suelo. En compensación, la ministra ha resaltado la nueva línea ICO facilitada para la promoción de vivienda protegida en compra y por la gestión urbanizadora de SEPES. A todo esto, Beatriz Corredor también ha anunciado la no renovación de la subvención para las ventanillas únicas tras dos años de funcionamiento, pues el Ejecutivo considera "cumplidos" sus objetivos. Las oficinas de ayudas en las áreas de rehabilitación se mantendrán, que serán completadas con las oficinas técnicas de la Plataforma RHE+.

La titular de Vivienda no ha precisado cuánto prevé ahorrar con estas medidas. En su conjunto, según ha declarado, durante el año pasado se destinaron a estos apartados 507 millones. Su reparto fue así: ayuda directa a la entrada (306 millones), subvenciones a la promoción de VPO nueva en alquiler (149 millones), ayuda a promotores para urbanización de suelo (41 millones) y subvención para ventanillas únicas (21 millones). Corredor ha valorado la apuesta por la rehabilitación y el alquiler, al recordar que en el primer año de ejecución del Plan Estatal logró un 255% de los objetivos en alquiler y del 114% en los de rehabilitación, con lo que restó trascendencia al impacto del ajuste, ya que la VPO de nueva construcción para compra sólo alcanzó el 66% de los objetivos convenidos. "Por tanto, el impacto del ajuste presupuestario será menor, dado que ésta es la línea menos demandada", ha subrayado.

Fuente: elpais.com

1

El pasado viernes la banca europea se puso a examen para ver su resistencia ante hipotéticas situaciones en los mercados y su capacidad para soportar un grave choque financiero. Espacha realizó estos exámenes financieros con los valores más exitentes y la máxima transparencia, y según los resultados que comunicó el Comité de Supervisores Bancarios Europeos (CEBS) en nuestro sistema financiero  aprobaron todos los bancos y suspendieron 5 cajas de ahorros (de 7 suspensos en toda la Unión Europea): Banca Cívica, Banca Espiga, la unión en torno a Caixa Catalunya, Unimm y la intervenida Cajasur, aunque en este último caso las pruebas se realizaron antes de su absorción por la BBK. Aún así, España ha recuperado la confianza de los mercados.

sistema financiero - La banca española realizó las pruebas de resistencia con desplomes del 55% en oficinas y del 23% en pisosLos llamados "estrés test" son pruebas donde se pone al límite a través de simulaciones la capacidad de los bancos y cajas para enfrentarse a un deterioro general de la economía y algunas de sus secuelas como un aumento del desempleo, el impago de créditos y la devaluación de sus inversiones. Las consecuencias de todo ello son las mismas: recorte del volumen de negocio y aparición de las pérdidas, particularmente en la cartera de crédito, pero también por el deterioro de activos como los inmobiliarios.

La clave es que los bancos superen estos escenarios adversos con un mínimo nivel de solvencia (que no de liquidez que es donde está verdaderamente el problema) a partir de distintos tipos de indicadores. En el caso de la semana pasada ha computado lo que cada banco tiene en capital más reservas, beneficios no distribuidos y participaciones preferentes perpetuas (o cuotas participativas en el caso de las cajas) para hacer frente a los activos -créditos concedidos, acciones y otras inversiones- de riesgo. Esto es, el dinero que tienen garantizado, sus recursos propios, frente a aquel que tienen comprometido en alguna inversión no del todo fiable. Para este ejercicio teórico, los supervisores han fijado un mínimo de Tier 1 del 6% (idicador Nivel 1). Cuanto mayor es este porcentaje, mayor es la solvencia.

Estos exámenes a las que son sometidas las entidades financieras tienen como objetivo aportar transparencia a los mercados y dar tranquilidad a los inversores, que en el caso de España estaba bastante necesitada de credibilidad respecto a su sistema financiero. En este sentido España ha salido reforzada al ser el país más transparente en estos ejercicios, examinándose el 95% de todas el sistema financiero español frente al 50% de media en el resto de países europeos. Así, según la vicepresidenta económica del Gobierno, Elena Salgado, "si hubiera ido solo con el 75%, incluso por encima del 60% de Alemania, no hubiera suspendido ninguno"

Los "estrés test" con los mayores valores respecto a los activos inmobiliarios

El riesgo mayor estaba en los activos inmobiliarios, y el Banco de España ha sido el supervisor que ha contemplado en las pruebas de resistencia a la banca un ajuste más duro de los precios en el mercado inmobiliario, lo que se ha traducido en una mayor severidad para las entidades examinadas. ...continúa leyendo "La banca española realizó las pruebas de resistencia con desplomes del 55% en oficinas y del 23% en pisos"

Varias de cal y llegó la de arena. Tras unos meses con buenas noticias en la concesión de hipotecas con pequeñas tendencias al alza, el signo en ha cambiado en mayo, frenando el crecimiento interanual y bajando un 2,9% en relación al mismo mes de 2009, situándose en 55.755, según ha informado el Instituto Nacional de Estadística (INE).

vivienda small - La concesión de hipotecas cae en mayo un 2,9% interanual, y sube un 10,8% en el mensualLa concesión de hipotecas a la vivienda ponen fin a las subidas de enero, febrero, marzo y abril, meses en el que las viviendas hipotecadas avanzaron un 2,3%, 8,5%, 2,4% y 0,2% respectivamente, marcando la primera bajada en la cota interanual durante este año. No obstante, en tasa intermensual, las viviendas hipotecadas aumentaron un 10,8% respecto a abril, registrando uno de los mayores incrementos mensuales de los últimos tiempos. El importe medio de las hipotecas constituidas sobre viviendas alcanzó en mayo los 114.990 euros, un 4,4% menos que en igual mes de 2009, mientras que el capital prestado bajó un 7,2% en tasa interanual, hasta los 6.411,2 millones de euros. Intermensualmente se incrementa hasta un 11,6%. ...continúa leyendo "La concesión de hipotecas cae en mayo un 2,9% interanual, y sube un 10,8% en el mensual"

1

El run run está ahí: "la vivienda en España debería bajar su precio mucho más de lo que las estadísticas oficiales nos vienen indicando. Lo dicen organizaciones internacionales como el Fondo Monetario Internacional (FMI), lo dicen empresas tras estudios exaustivos y serios como la agencia de ranting Fitch (análisis crediticios), lo dicen incluso fuerntes de información internacionales de prestigio como la revista The Economist, ... pero es que también lo dicen expertos y profesionales, y claro, todos los que quieren comprar un piso o una casa en España se preguntan una y otra vez, pero entonces ¿por qué no bajan más los precios?

Los precios han bajado y lo seguirán haciendo. Pero tan lentamente que casi se confunde con una especie de martirio, en el mercado de la vivienda hay un ajuste de precios que tiene algo de tortura para todos. Así, la pasada semana nos hicimos eco de un informe de Tinsa que nos decía que la vivienda había acumulado una bajada del 16,5% desde el 2007, pero el pasado viernes el Ministerio de Vivienda afirma que no, que la vivienda sólo ha bajado un 12% desde sus máximos a finales del 2007 (un 20% según los promotores). Total, mientras unos dicen unas cifras, y otros otras, el mercado está parado sin escuchar como todo el mundo clama por un ritmo de ajuste más rápido, con porcentajes más aceptables y perceptibles para lograr el deseado equilibrio del sector inmobiliario de nuestro país. El mercado de la vivienda actualmente sólo vive de ventas propiciadas por la necesidad inexcusable del comprador, o por los incentivos fiscales puramente coyunturales como la subida del IVA o el final de las deducciones por compra a partir del 2011.

¿Es esta velocidad la más apropiada para la recuperación de un sector estratégico que ya ha generado miles de parados?, ¿es este el camino para reducir un "stock" de vivienda sin vender tan importante como el de España?. Pero, con los promotores ahogados en deudas, los propietarios ahogados en hipotecas... ¿qué hace que se contenga tanto el precio de la vivienda? Parece claro, el ritmo del mercado, los precios de la vivienda en España, lo están marcando los bancos.

circunstancia1 - ¿Por qué bajan tan poco el precio de los pisos y las casas?

El ajuste del mercado inmobiliario seguirá siendo lento y con pequeñas rebajas

Los profesiones: constructores, promotores, e inmobiliarias parece que tienen un argumento comprensible: "muchos promotores han llegado a los costes de construcción, y bajar más los precios significaría verder por debajo de los importes de financiación" (otra vez, la banca sale siempre por todos lados). ...continúa leyendo "¿Por qué bajan tan poco el precio de los pisos y las casas?"

1

Estados Unidos parecía que se estaba recuperando también poco a poco de su particular crisis (de aquellos barros... estos lodos), pero el sector inmobiliario vuelve a dar un golpe con fuerza a la economía norteamericana. Así, en el informe sobre ejecuciones hipotecarias de RealtyTrac, concluyen que las entidades financieras estadounidenses embargaron una cifra récord de viviendas durante el segundo trimestre: 269.962 inmuebles de abril a junio, un 5% más que en los tres meses anteriores y un 38% más respecto a mismo periodo de 2009.

embargo 1 - En Estados Unidos los embargos de viviendas van a batir récordsMirando hacia un futuro próximo, las previsiones son poco esperanzadoras. "Las condiciones subyacentes no han mejorado", afirma el vicepresidente de RealtyTrac, Rick Sharga. "El mercado de la vivienda aún arrastra los lastres del desempleo y la incertidumbre económica. Además, todavía cuenta con más de cinco millones de créditos seriamente morosos que con toda probabilidad en algún momento se transformarán en ejecución hipotecaria".

En el año 2005, el último año "normal" en el mercado inmobiliario de EEUU, los bancos embargaron sólo 100.000 viviendas, de entre las cerca de 530.000 familias que recibieron notificaciones de ejecuciones. Actualmente más de tres millones de hogares probablemente recibirán, al menos, un aviso de ejecución. Sólo durante el primer semestre se realizaron avisos de liquidación para 1,65 millones de propiedades, un 5% menos que en el segundo semestre del 2009, pero un 8% más que en la primera mitad del año pasado. De este modo, una de cada 78 familias recibió mínimo un aviso de embargo en los primeros seis meses de este año, van camino para que el millón de ejecuciones pueda superarse.

Fuente: elmundo.es