Saltar al contenido

1

Se trata de las hipotecas menos deseables, las que menos les gusta al Banco de España, pero hay presión, bastante presión por dar salida al elevado excedente de vivienda que existe sin vender ni alquilar en nuestro país (entre 700.000 y un millón), y esta presión está influyendo de manera directa sobre el mercado inmobiliario. Las entidades financieras parecen haber optado por incrementar el porcentaje de créditos con un importe del préstamo, o LTV (loan to value), por encima del 80% del valor de tasación del inmueble. Así, con los últimos datos disponibles (primer trimestre de este año) de todas las operaciones nuevas que se han suscrito, esos créditos poco deseables ya representan el 12,2%, el nivel más alto en dos años. No obstante, aún permanecen lejos del 18% de junio de 2006, máximo de la serie histórica que se inicia en 2004, en plena fase alcista del ciclo.

hipoteca - Sube al 12,2% el número de hipotecas por encima del 80% del valor de tasaciónBancos y cajas atesoran grandes cantidades de viviendas procedentes de los procesos concursales y de quiebra de algunas de las más importantes promotoras del país y de los miles de embargos ejecutados a los particulares que con la crisis han sido incapaces de hacer frente al pago de sus cuotas hipotecarias. Por este motivo, las entidades financieras se han convertido en eventuales empresas inmobiliarias que deben dar salida a esos inmuebles cuanto antes con el fin de no perjudicar sus cuentas, ya que en septiembre entra en vigor el endurecimiento de la normativa dictada por el Banco de España, según la cual bancos y cajas deberán provisionar un 30% del valor de cada inmueble de su cartera.

Los expertos explican el repunte de esta clase de hipotecas como consecuencia de la necesidad de aligerar las carteras de pisos. "Puesto que ahora bancos y cajas sólo conceden hipotecas a los clientes muy solventes, en los casos en los que consideran que existe margen, no les importa ampliar el importe del préstamo por encima del 80% del valor de tasación. Muchos lo llevarán incluso al 100%", sostienen fuentes del sector financiero. ...continúa leyendo "Sube al 12,2% el número de hipotecas por encima del 80% del valor de tasación"

1

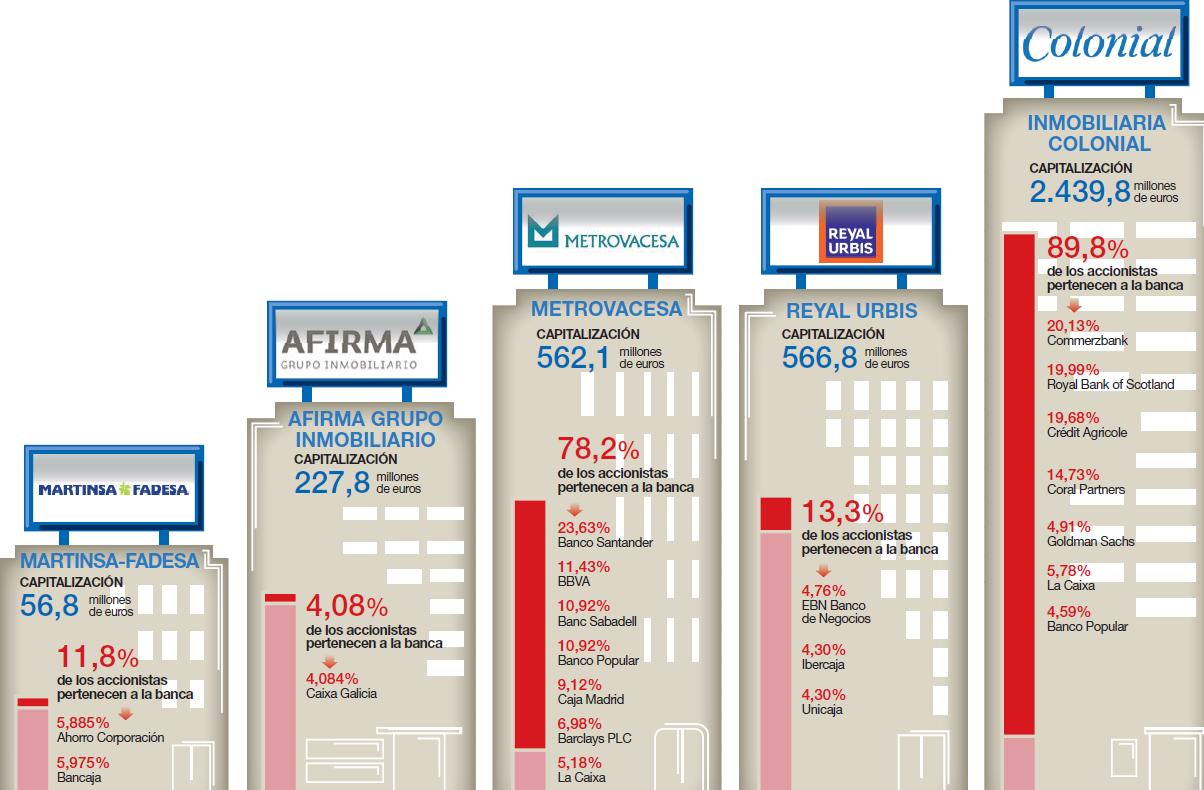
El sector inmobiliario tiene un nuevo dueño: la banca, que se ha visto obligada a convertir aquellos créditos (con los que alimentó la burbuja inmobiliaria) en acciones, ante la imposibilidad de los promotores de saldar su deuda. El negocio de las grandes inmobiliarias ha cambiado bastante su aspecto en los últimos años, ya no está en manos (salvo algunas excepciones) de los promotores inmobiliarios al uso, puramente corporativos, que se subieron al tren del crédito para triplicar sus negocios. Tampoco pertenecen a inversores que intentaron su "pelotazo" particular a la sombra de la inagotable liquidez del mercado financiero. Entonces, ¿cómo están recuperando la deuda?

bancos inmobiliarias11 - La banca, propietaria de las grandes inmobiliarias, o de cómo controlar un mercado por accidente

Las fórmulas para recuperar la deuda son limitadas, siendo la más recurrente el concurso de acreedores, aunque esta opción es la menos deseada porque se puede perder el control de la compañía. Bajo esta fórmula estaría Nozar, o Martinsa-Fadesa. Esta última tiene activos cercanos a los 7.000 millones, por un pasivo de más de 6.000. No obstante, sus filiales, también insolventes, tienen patrimonios netos deficitarios, según los informes definitivos de los administradores concursales. Los bancos tienen que ponerse a la cola de los acreedores.

La segunda alternativa es la refinanciación de la inmobiliaria con un componente de liquidación, también conocida esta opción como "quiebra en frío". Es decir, se venden los activos disponibles para saldar la deuda. La diferencia con el proceso anterior es que se trata de un concurso que no pasa por el juzgado mercantil, y lo que se obtiene de los activos acaba en poder de los bancos. ...continúa leyendo "La banca, propietaria de las grandes inmobiliarias, o de cómo controlar un mercado por accidente"

Si antes nos hacíamos eco del límite del 28% en el descenso de los precios en la vivienda en España según la Unión Europea, ahora nos hacemos eco de la opinión de Alejando Inurrieta, profesor del Instituto de Estudios Bursátiles (IEB), que en relación a ese hipotético límite en las rebajas del precio de la vivienda, nos confirma que ese "peor escenario inmobiliario posible", es además, el escenario más deseable para un verdadero cambio en el modelo productivo.

la crisis segun forges 31 - Del peor escenario inmobiliario posible, al más deseableEl profesor Inurrieta nos alerta respecto al principal problema de la economía europea sigue estando sin resolver, refiriéndose a la ausencia de flujo crediticio, que no la solvencia (los estrés test miden solvencias en situaciones hipotéticas): "Este problema, que tiene su origen en la capacidad de crecimiento europeo, no se resolverá logrando ver los balances exactos de todas las instituciones financieras, sino llevando a cabo una reestructuración de la ingente deuda privada que está estrangulando a empresas y familias. Además, el ajuste fiscal llevado a cabo por las economías más grandes arrastrará de nuevo a situaciones deflacionistas y recesivas, lo cual imposibilitará a los agentes repagar sus deudas y cercenará, aún más, las arcas públicas".

Los resultados conocidos muestran la absoluta irracionalidad de los mercados financieros, ...continúa leyendo "Del peor escenario inmobiliario posible, al más deseable"

1

Tras los exámenes de resistencia por los que han pasado parte de la banca europea hece unos días (los ya famosos "estrés test"), donde en el caso de la banca española se presentó el 95% de las entiddades financieras, la Unión Europea da una cifra límite como frontera del peor escenario posible en relación con los activos inmobiliarios de nuestro país, exactamente el límite en el peor escenario económico posible, según la UE, está en un descenso máximo de los precios en los inmuebles del 28% durante el 2010  y 2011. Las posibilidades de que se materialicen los escenarios contemplados son inferiores al 0,05%. Según datos oficiales del Ministerio de Vivienda, hasta ahora los pisos sólo habrían bajado, desde sus máximos, un 12%. El valor del suelo y de las casas aún en construcción también se hundirían respectivamente un 61% y un 50% como máximo.

rebaja casa - El límite de las rebajas inmobiliarias en el peor escenario económico es de un 28% según la UEY así están los potenciales compradores, perdidos y sin saber a qué atenerse, escuchando desde las previsiones más optimistas hasta las más catatrofistas. El Ministerio de Vivienda dando unos datos del ajuste en los precios de la vivienda desde máximos (12%), los promotores inmobiliarios dando otros (20%), organismos y analistas internacionales diciéndonos que aún están por llegar las grandes rebajas inmobiliarias. Mientras los desorientados compradores siguen buscando el momento ideal para conseguir el máximo ahorro posible.

En estas llega la Unión Europea a través del análisis realizado por el Comité Europeo de Supervisores Bancarios (CEBS) y el Banco Central Europeo (BCE) y fijan el límite de los descuentos que acompañan al sector inmobiliario. Pero cuidado, es un límite teórico sólo posible en el peor escenario económico. En caso de catástrofe económica según el Banco de España. Pero, aunque este "límite" sea totalmente hipotético, lo cierto es que algunas previsiones de diferentes organismos, sustentadas sobre datos reales, no se alejan demasiado de este contexto extremo. ...continúa leyendo "El límite de las rebajas inmobiliarias en el peor escenario económico es de un 28% según la UE"

1

El pasado viernes la banca europea se puso a examen para ver su resistencia ante hipotéticas situaciones en los mercados y su capacidad para soportar un grave choque financiero. Espacha realizó estos exámenes financieros con los valores más exitentes y la máxima transparencia, y según los resultados que comunicó el Comité de Supervisores Bancarios Europeos (CEBS) en nuestro sistema financiero  aprobaron todos los bancos y suspendieron 5 cajas de ahorros (de 7 suspensos en toda la Unión Europea): Banca Cívica, Banca Espiga, la unión en torno a Caixa Catalunya, Unimm y la intervenida Cajasur, aunque en este último caso las pruebas se realizaron antes de su absorción por la BBK. Aún así, España ha recuperado la confianza de los mercados.

sistema financiero - La banca española realizó las pruebas de resistencia con desplomes del 55% en oficinas y del 23% en pisosLos llamados "estrés test" son pruebas donde se pone al límite a través de simulaciones la capacidad de los bancos y cajas para enfrentarse a un deterioro general de la economía y algunas de sus secuelas como un aumento del desempleo, el impago de créditos y la devaluación de sus inversiones. Las consecuencias de todo ello son las mismas: recorte del volumen de negocio y aparición de las pérdidas, particularmente en la cartera de crédito, pero también por el deterioro de activos como los inmobiliarios.

La clave es que los bancos superen estos escenarios adversos con un mínimo nivel de solvencia (que no de liquidez que es donde está verdaderamente el problema) a partir de distintos tipos de indicadores. En el caso de la semana pasada ha computado lo que cada banco tiene en capital más reservas, beneficios no distribuidos y participaciones preferentes perpetuas (o cuotas participativas en el caso de las cajas) para hacer frente a los activos -créditos concedidos, acciones y otras inversiones- de riesgo. Esto es, el dinero que tienen garantizado, sus recursos propios, frente a aquel que tienen comprometido en alguna inversión no del todo fiable. Para este ejercicio teórico, los supervisores han fijado un mínimo de Tier 1 del 6% (idicador Nivel 1). Cuanto mayor es este porcentaje, mayor es la solvencia.

Estos exámenes a las que son sometidas las entidades financieras tienen como objetivo aportar transparencia a los mercados y dar tranquilidad a los inversores, que en el caso de España estaba bastante necesitada de credibilidad respecto a su sistema financiero. En este sentido España ha salido reforzada al ser el país más transparente en estos ejercicios, examinándose el 95% de todas el sistema financiero español frente al 50% de media en el resto de países europeos. Así, según la vicepresidenta económica del Gobierno, Elena Salgado, "si hubiera ido solo con el 75%, incluso por encima del 60% de Alemania, no hubiera suspendido ninguno"

Los "estrés test" con los mayores valores respecto a los activos inmobiliarios

El riesgo mayor estaba en los activos inmobiliarios, y el Banco de España ha sido el supervisor que ha contemplado en las pruebas de resistencia a la banca un ajuste más duro de los precios en el mercado inmobiliario, lo que se ha traducido en una mayor severidad para las entidades examinadas. ...continúa leyendo "La banca española realizó las pruebas de resistencia con desplomes del 55% en oficinas y del 23% en pisos"

Varias de cal y llegó la de arena. Tras unos meses con buenas noticias en la concesión de hipotecas con pequeñas tendencias al alza, el signo en ha cambiado en mayo, frenando el crecimiento interanual y bajando un 2,9% en relación al mismo mes de 2009, situándose en 55.755, según ha informado el Instituto Nacional de Estadística (INE).

vivienda small - La concesión de hipotecas cae en mayo un 2,9% interanual, y sube un 10,8% en el mensualLa concesión de hipotecas a la vivienda ponen fin a las subidas de enero, febrero, marzo y abril, meses en el que las viviendas hipotecadas avanzaron un 2,3%, 8,5%, 2,4% y 0,2% respectivamente, marcando la primera bajada en la cota interanual durante este año. No obstante, en tasa intermensual, las viviendas hipotecadas aumentaron un 10,8% respecto a abril, registrando uno de los mayores incrementos mensuales de los últimos tiempos. El importe medio de las hipotecas constituidas sobre viviendas alcanzó en mayo los 114.990 euros, un 4,4% menos que en igual mes de 2009, mientras que el capital prestado bajó un 7,2% en tasa interanual, hasta los 6.411,2 millones de euros. Intermensualmente se incrementa hasta un 11,6%. ...continúa leyendo "La concesión de hipotecas cae en mayo un 2,9% interanual, y sube un 10,8% en el mensual"

1

El run run está ahí: "la vivienda en España debería bajar su precio mucho más de lo que las estadísticas oficiales nos vienen indicando. Lo dicen organizaciones internacionales como el Fondo Monetario Internacional (FMI), lo dicen empresas tras estudios exaustivos y serios como la agencia de ranting Fitch (análisis crediticios), lo dicen incluso fuerntes de información internacionales de prestigio como la revista The Economist, ... pero es que también lo dicen expertos y profesionales, y claro, todos los que quieren comprar un piso o una casa en España se preguntan una y otra vez, pero entonces ¿por qué no bajan más los precios?

Los precios han bajado y lo seguirán haciendo. Pero tan lentamente que casi se confunde con una especie de martirio, en el mercado de la vivienda hay un ajuste de precios que tiene algo de tortura para todos. Así, la pasada semana nos hicimos eco de un informe de Tinsa que nos decía que la vivienda había acumulado una bajada del 16,5% desde el 2007, pero el pasado viernes el Ministerio de Vivienda afirma que no, que la vivienda sólo ha bajado un 12% desde sus máximos a finales del 2007 (un 20% según los promotores). Total, mientras unos dicen unas cifras, y otros otras, el mercado está parado sin escuchar como todo el mundo clama por un ritmo de ajuste más rápido, con porcentajes más aceptables y perceptibles para lograr el deseado equilibrio del sector inmobiliario de nuestro país. El mercado de la vivienda actualmente sólo vive de ventas propiciadas por la necesidad inexcusable del comprador, o por los incentivos fiscales puramente coyunturales como la subida del IVA o el final de las deducciones por compra a partir del 2011.

¿Es esta velocidad la más apropiada para la recuperación de un sector estratégico que ya ha generado miles de parados?, ¿es este el camino para reducir un "stock" de vivienda sin vender tan importante como el de España?. Pero, con los promotores ahogados en deudas, los propietarios ahogados en hipotecas... ¿qué hace que se contenga tanto el precio de la vivienda? Parece claro, el ritmo del mercado, los precios de la vivienda en España, lo están marcando los bancos.

circunstancia1 - ¿Por qué bajan tan poco el precio de los pisos y las casas?

El ajuste del mercado inmobiliario seguirá siendo lento y con pequeñas rebajas

Los profesiones: constructores, promotores, e inmobiliarias parece que tienen un argumento comprensible: "muchos promotores han llegado a los costes de construcción, y bajar más los precios significaría verder por debajo de los importes de financiación" (otra vez, la banca sale siempre por todos lados). ...continúa leyendo "¿Por qué bajan tan poco el precio de los pisos y las casas?"

1

Estados Unidos parecía que se estaba recuperando también poco a poco de su particular crisis (de aquellos barros... estos lodos), pero el sector inmobiliario vuelve a dar un golpe con fuerza a la economía norteamericana. Así, en el informe sobre ejecuciones hipotecarias de RealtyTrac, concluyen que las entidades financieras estadounidenses embargaron una cifra récord de viviendas durante el segundo trimestre: 269.962 inmuebles de abril a junio, un 5% más que en los tres meses anteriores y un 38% más respecto a mismo periodo de 2009.

embargo 1 - En Estados Unidos los embargos de viviendas van a batir récordsMirando hacia un futuro próximo, las previsiones son poco esperanzadoras. "Las condiciones subyacentes no han mejorado", afirma el vicepresidente de RealtyTrac, Rick Sharga. "El mercado de la vivienda aún arrastra los lastres del desempleo y la incertidumbre económica. Además, todavía cuenta con más de cinco millones de créditos seriamente morosos que con toda probabilidad en algún momento se transformarán en ejecución hipotecaria".

En el año 2005, el último año "normal" en el mercado inmobiliario de EEUU, los bancos embargaron sólo 100.000 viviendas, de entre las cerca de 530.000 familias que recibieron notificaciones de ejecuciones. Actualmente más de tres millones de hogares probablemente recibirán, al menos, un aviso de ejecución. Sólo durante el primer semestre se realizaron avisos de liquidación para 1,65 millones de propiedades, un 5% menos que en el segundo semestre del 2009, pero un 8% más que en la primera mitad del año pasado. De este modo, una de cada 78 familias recibió mínimo un aviso de embargo en los primeros seis meses de este año, van camino para que el millón de ejecuciones pueda superarse.

Fuente: elmundo.es

La banca siempre gana, y aunque el mensaje que nos trasladan a través de la publicidad es de existir buenas ofertas para comprar casa (descuentos de un 30% e incluso un 50%), la verdad es que la cartera inmobiliaria de la banca que encajan en ese perfil de "oferta" dista mucho de la realidad. Solo hay que ver cualquier portal inmobiliario de un banco o una caja para comprobarlo: pisos muy antiguos, sin reformar, o viviendas ubicadas en el extrarradio de las ciudades, normalmente mal comunicadas, en urbanizaciones que hace dos años surgían en cualquier lugar de la geografía española. Según los expertos, el motivo es que los bancos y cajas están aguantando los mejores inmuebles y terrenos a la espera de que vuelvan las subidas de precios con el fin de poder rentabilizarlos mejor.

banca - La banca está a la espera para rentabilizar mejor sus carteras de vivienda y suelo

"Esto no es una minicrisis"

Sin embargo, algunos expertos alertan de que esta crisis no es igual que la sufrida a principios de los noventa, cuando bancos y cajas también tuvieron que crear inmobiliarias para gestionar la gran cantidad de pisos que se quedaron porque los promotores no podían pagar la hipoteca. "Esto no va a ser una minicrisis como la de los noventa y los bancos lo tienen que saber; además, el stock de pisos sin vender tampoco tiene comparación", señala José García Montalvo, investigador del Instituto Valenciano de Estudios Económicos (Ivie). ...continúa leyendo "La banca está a la espera para rentabilizar mejor sus carteras de vivienda y suelo"

3

La mayoría de los hipotecados de España están mirando de reojo estos últimos días el Euribor, tipo de interés al que están referenciadas la mayoría de las hipotecas en nuestro país. Ayer repuntó otras seis milésimas en lo que ya se ha convertido en una escalada continúa -con aisladas pausas- en las últimas semanas. El índice, de este modo, sitúa su cota diaria en el 1,340% y encadena cuatro jornadas consecutivas al alza.

El indicador coloca ya su tasa mensual (con sólo seis días de cotización en julio) en la cota del 1,331%. De continuar por este camino hasta el cierre de mes, sumaría el cuarto repunte mensual consecutivo tras cerrar junio en el nivel del 1,2813%.

1278582484 0 - El Euribor sube otras seis milésimas (1,340%) y encadena su cuarta jornada al alza

Estos repuntes están causados por la devolución que realizó la semana pasada la banca de 442.000 millones al BCE provenientes de la primera inyección a un año que realizó en julio de 2009.  Con el objetivo de facilitar el camino, el banco emisor renovó las subastas a un plazo de tres meses por importe ilimitado y, a su vez, realizó una inyección de ajuste a seis días. No obstante, las entidades no han refinanciado todo el importe que ha vencido, lo que ha provocado que caiga el excedente de liquidez y, por ende, ligeros repuntes en el referentes de los tipo eonia y en el euribor a diferentes plazos.

vineta sabado 6 101 - El Euribor sube otras seis milésimas (1,340%) y encadena su cuarta jornada al alzaLas alarmas aún no han saltado, pero empeza a existir temor por esta situación entre los muchísimos hipotecados que ya lo venían pasando mal con los tipos que se han venido manteniendo estables en los últimos meses y que ahora ven como poco a poco todo apunta a un cambio de tendencia al alza.

La incertidumbre en el mercado interbancario está impulsado el Euribor. Además, el mercado está pendiente de la reunión del Banco Central Europeo (BCE). Se prevé que este organismo lance un mensaje sobre el mercado de deuda en Europa y mantenga estables los tipos de interés.

¿Qué opinan los expertos?

Parece que hay unanimidad y se considera necesario que el Banco Central Europeo continúe asegurando la liquidez que requiera la banca e incluso que tome nuevas medidas si es necesario, para evitar nuevas tensiones en los tipos interbancarios.

Según el socio director de AFI Daniel Manzano: “El BCE ha de mantener e incluso ampliar si fuese necesario las medidas extraordinarias para facilitar la financiación al sistema, recuperando, por ejemplo, las inyecciones de liquidez a un año”. José Luis Alzola, miembro de The Observatory Group afirma que “Los mercados monetarios han dejado de funcionar de nuevo, por lo que la decisión de prolongar las inyecciones ilimitadas es bienvenida. Sin embargo, podría ser insuficiente”. Ángel Ubide, director de análisis de Tudor Investment, también considera que garantizar la liquidez es la clave en estos momentos “para que no sea un factor adicional de riesgo que empeore la frágil confianza en el sistema bancario europeo”.

La señales de debilidad que muestra la economía es otro de los temas importantes que afectan a los tipos, así Guillermo de la Dehesa, presidente del OBCE resalta que “No es posible que la eurozona recupere su crecimiento tras una dura contracción fiscal (por las medidas de austeridad puestas en marcha). Al no existir mucho margen para bajar los tipos, sólo la liquidez puede ayudar a que el crédito bancario vuelva a funcionar con normalidad y compense parte de dicha contracción”

Lo que parece claro, es que el Banco Central Europeo (BCE) no le puede quitar la medicina de golpe al enfermo y, si éste decae, puede que tenga que aumentar la dosis en momentos puntuales.

Fuentes: expansion.com, elmundo.es