Saltar al contenido

pisos alcorcon madrid 300x225 - La venta de viviendas movió 22.255 millones de euros hasta junio, un 31% másY una noticia positiva más para el mercado inmobiliario, que después de sumar tres años consecutivos de caídas, muestra que el mercado de vivienda libre en España movió en el primer semestre 22.255,1 millones de euros, lo que supone un aumento del 31% en comparación con el mismo periodo del pasado año 2013, que movió unos 16.976,6 millones en los primeros seis meses del año,

Según los datos el Ministerio de Fomento, los 22.255,1 millones de euros se corresponden con las 164.368 transacciones de vivienda libre que se hicieron entre enero y junio del presente 2014 (un 27% más que un año antes): un 48,4% en el primer trimestre y un 12,1% en el segundo.

En concreto, las casas y pisos libres de segunda mano movilizaron 18.554 millones (un 35% más), mientras que la cuantía en las de obra nueva fue bastante inferior, con 3.701,1 millones , no obstante muestra un crecimiento del 14,2%.

La mayor cuantía en las transacciones de vivienda libre en los seis primeros meses del año fuen en la Comunidad de Madrid con 4.320,9 millones de euros. Por detrás se situaron Cataluña (4.038,9 millones), Andalucía (3.988,9 millones) y la Comunidad Valenciana (2.700,9 millones).

A continuación se encuentran País Vasco (1.055,2), Canarias (1.043,5 millones), Baleares (957), Castilla y León (742,6), Galicia (674,4), Castilla-La Mancha (582,8), Murcia (517,2) y Aragón (484,5).

Finalmente, las regiones en las que el sector de la vivienda libre movió menos dinero fueron Asturias (284,3 millones), Navarra (249,5), Cantabria (228,6), Extremadura (207,1), La Rioja (121,1), mas Ceuta y Melilla con 57,4 millones entre las dos comunidades.

Fuente: eleconomista.es

También te puede interesar:

Síguenos: Facebook –  – Twitter

3

construccion madrid 300x198 - Los visados para la construcción de viviendas suben por primera vez desde el 2011

Los visados de obra nueva han roto la tendencia negativa de los últimos años y se suman a los indicadores del mercado de la vivienda que vuelven a tasas positivas. Así, los visados para la construcción de pisos y casas aumentaron un 1,3% hasta julio en comparación con el mismo periodo de 2013, hasta situarse en 22.624 licencias, con lo que se anotan su primera subida interanual desde 2011. Sólo en el mes de julio, la petición de visados repunto un 16,4%, hasta las 4.632 unidades, según el Ministerio de Fomento.

De este modo, en los primeros siete meses del año de la cifra total de visados para construir, unos 15.383 fueron de pisos en bloque (con una subida interanual del 1,2%) y 7.229 de viviendas unifamiliares. Además, se solicitaron 12 permisos para otro tipo de edificios no destinados a viviendas familiares.

De esta manera, el sector de la construcción, la actividad más castigada del sector inmobiliario durante estos años de crisis, logra tomar algo de aire tras marcar en el 2013 su mínimo histórico en 33.869 visados para la construcción de viviendas en España, sumando siete años consecutivos de caídas. Desde el máximo alcanzado en 2006, con 865.561 visados, las licencias de construcción se han desplomado un 96%.

Madrid, un 35% más de licencias para construir pisos

Según apuntan los expertos en los últimos estudios del sector inmobiliario, Madrid encabeza la lista de provincias que recuperarán antes el ritmo habitual en la construcción residencial de viviendas, ya iniciado también en algunas grandes capitales de provincia y algunas zonas de costa y playa como Málaga o Alicante, muy demandadas por el mercado internacional.

Así, hasta agosto de 2014 el Ayuntamiento de Madrid ha otorgado un total de 2.741 licencias para la construcción de pisos nuevos, una cantidad que supone un 35% más que en el mismo período de 2013, según ha declarado el vicealcalde de la capital, Enrique Núñez. El balance presentado por la delegación de Urbanismo y Vivienda, muestra que de esas 2.741 viviendas nuevas, 1.485 (54%) tienen algún tipo de protección, y el resto, 1.256 (46%) son libres.

Según el vicealcalde de Madrid, si este ritmo positivo se mantiene hasta finales de año, se podría cerrar 2014 con casi 4.300 licencias de obra nueva, "lo que en términos económicos supone para la ciudad de Madrid una inversión de 258 millones de euros y la creación de 10.750 empleos".

Estos datos, "positivos y optimistas", confirman una tendencia que se inició en 2011, cuando la cifra de licencias en Madrid se duplicó con respecto al año anterior, hasta alcanzar las 5.278. En 2012 se mantuvo, a pesar del condicionante que suponía la sentencia del Tribunal Supremo de 28 de septiembre de 2012, que anuló la clasificación de ámbitos de desarrollo urbano, y que paralizó la iniciativa municipal durante meses, hasta el desbloqueo llevado a cabo por el Ayuntamiento de Madrid en 2013.

Fuente: elmundo.es - Más información: Ministerio de Fomento

También te puede interesar:

Síguenos: Facebook –  – Twitter

3

hipotecas ine julio14 total 300x160 - La hipotecas sobre viviendas crecen en julio un 29% y encadenan 2 meses de ascensosEl número de hipotecas constituidas sobre viviendas inscritas en los registros de la propiedad se situó en 18.107 el pasado mes de julio, un 28,8% más que el dato del mismo mes de 2013, según ha informó el pasado viernes el Instituto Nacional de Estadística (INE), que ha recordado que estas cifras proceden de escrituras públicas realizadas en meses anteriores.

Así, con el avance interanual de julio, las viviendas hipotecadas encadenan dos meses con ascensos de dos dígitos tras el aumento de casi el 19% que experimentaron en junio.

El importe medio de las hipotecas constituidas sobre viviendas alcanzó en el séptimo mes del año los 100.866 euros, un 0,3% menos que en igual mes de 2013, mientras que el capital prestado aumentó un 28,5% en tasa interanual, hasta los 1.826,3 millones de euros.

En tasa mensual (julio sobre junio), las hipotecas sobre casas y pisos se incrementaron un 5,7%, su mayor avance en este mes de los últimos cinco años. El capital prestado para las viviendas hipotecadas experimentó un aumento mensual del 8,1%, registrando también su mayor repunte mensual desde 2010.

No obstante, en los siete primeros meses del año, el número de viviendas hipotecadas se ha reducido un 9,4% en relación al mismo periodo de 2013, con un descenso del 8,2% en el capital prestado y un aumento del 1,3% en el importe medio de la hipoteca.

Distribución geográfica

Por comunidades autónomas, las que registraron en julio un mayor número de hipotecas constituidas sobre viviendas fueron Andalucía (3.324),  Madrid (3.247) y Cataluña (2.878).

En julio, sólo dos comunidades inscribieron menos hipotecas sobre viviendas que en el mismo mes de 2013: Castilla y León (-11,7%) y Galicia (-0,6%), mientras que el resto registró tasas interanuales positivas, siendo los mayores repuntes los de Asturias (+114,9%), Canarias (+72,7%) y Cantabria (+64,8%).

Por su parte, las comunidades en las que se prestó más capital para la constitución de hipotecas sobre viviendas fueron Madrid (442,1 millones), Cataluña (325,5 millones) y Andalucía (281,9 millones).

Aumento del 18,3% sobre el el toral de fincas rústicas y urbanas

De acuerdo con los datos del organismo estadístico, durante el séptimo mes del año se constituyeron 27.277 hipotecas sobre el total de fincas rústicas y urbanas (éstas últimas incluyen las viviendas), cifra que supone un aumento del 18,3% respecto a julio de 2013.

El capital de los créditos hipotecarios concedidos subió un 13,3% respecto al mismo mes de 2013, hasta los 3.193,7 millones de euros, en tanto que el importe medio de las hipotecas constituidas sobre el total de fincas ascendió a 117.085 euros, un 4,2% menos que en julio de 2013.

El 93,8% de las hipotecas constituidas en julio utilizó un tipo de interés variable, frente al 6,2% de tipo fijo. El Euríbor es el tipo de referencia más utilizado en la constitución de hipotecas a interés variable, figurando en el 87% de los nuevos contratos.

Fuente: europapress.es - INe: Estadística de Hipotecas (Julio 2014)

También te puede interesar:

Síguenos: Facebook –  – Twitter

1

venta2trimestre2014 fomento 300x166 - Las casas y pisos de segunda mano empujan la recuperación con el 84,3% de las ventasLa datos del Ministerio de Fomento del segundo trimestre en relación a la compraventa de viviendas en España, confirman la buena primera mitad de año que está viviendo el sector inmobiliario. Así, entre marzo y junio la venta de viviendas creció un 12,1% interanual, alcanzando las 91.338 operaciones.

La vivienda de segunda mano, también como en meses anteriores, empuja la recuperación inmobiliaria abarcando la amplia mayoría de las operaciones realizadas en el segundo trimestre, exactamente el 84,3% de las ventas son pisos y casas de segunda mano, con unas 77.042 unidades. El 15,7% restante (14.296 pisos y casas) correspondió a viviendas nuevas.

Así, el Ministerio de Fomento destaca lo "representativo" del crecimiento en las compraventas de casas, ya que ni el segundo trimestre de este año, ni el mismo de 2013, no está influenciado por beneficios fiscales, al suprimirse a comienzos del pasado año la desgravación a las nuevas compras de pisos.

La ciudad con mayor número de transacciones de viviendas se registraron en el segundo trimestre en Madrid, con 6.705 operaciones de compra y venta. Después se encuentra Barcelona (3.395 casas), Valencia (1.633 pisos), Sevilla (1.293 viviendas), Zaragoza (1.286 unidades), Torrevieja (Alicante), con 1.216 pisos y Marbella (Málaga), con 1.165 unidades.

Récord de compras para extranjeros

La estadística de compraventa de viviendas de Fomento es también coincidente con la tendencia de los últimos meses respecto al importante apoyo que significan las compras de apartamentos y casas en la playa por parte de extranjeros residentes en España, que alcanzaron en el segundo trimestre un récord histórico, con 14.952 viviendas. Un dato supone un aumento del 20% respecto al mismo trimestre del año anterior y encadenar además doce trimestres consecutivos al alza.

La provincia donde más viviendas compraron los extranjeros residentes en España fue Alicante, con la adquisición de 3.993 viviendas durante los meses de abril, mayo y junio. Después se sitúan Málaga (2.222 viviendas), Barcelona (1.317 pisos), Tenerife (987 unidades) y Madrid (933 pisos).

De su lado, los extranjeros no residentes, compraron 1.202 viviendas, lo que arroja un incremento del 13,7% en comparación a un año antes. En total, la adquisición de viviendas por extranjeros, tanto residentes como no residentes, supuso el 17,7% del mercado, al sumar 16.154 pisos.

Cinco comunidades ya muestran crecimientos anuales

Cinco comunidades autónomas arrojan crecimientos en la compraventa de vivienda durante el último año. Se trata de Canarias, donde las compras y ventas de pisos crecieron un 12,2%, Madrid (+9%), Cataluña (+2,6%), Baleares (+2,4%) y Navarra (+0,6%).

El resto de regiones continúan mostrando descensos en la adquisición de casas y pisos en términos anuales, si bien el Ministerio apunta que lo hacen en tasas "mucho más moderadas que en trimestres anteriores". En concreto, en tasa anual las caídas en la compraventa de viviendas oscilan entre el -17,6% contabilizado en Asturias, pasando por Extremadura (-17,5%) y Aragón (-16,7%); y el -2,2% registrado en Valencia, el -2,4% de Andalucía o la caída del -8,5% en el País Vasco.

En general, el conjunto del mercado durante los doce últimos meses (julio de 2013-junio de 2014) sigue mostrando una tendencia negativa. En este periodo se contabilizó la compraventa de 37.115 viviendas, un 2,6% menos que en igual periodo precedente.

Fuente: Ministerio de Fomento  Segundo trimestre de 2014

También te puede interesar:

Síguenos: Facebook –  – Twitter

rehabilitacion 300x208 - La reforma de edificios y viviendas revive tras la crisisLa construcción también remonta tras estos años de crisis, con un duro y radical parón de la actividad durante los primeros años y una paulatina transformación de aquellos que han sobrevivido, en la rehabilitación de edificios y la reforma de viviendas. Segmento del mercado que según los expertos, es actualmente y será en el futuro, el balón de oxígeno para que el sector de la construcción recupere la actividad. De echo, así se está confirmando: el 80% de las ventas de materiales son por rehabilitación y reforma, en comparación con la obra nueva.

De este modo, si miramos la evolución de la actividad de la reforma y rehabilitación, comprobamos que durante 2013 se reformaron más de 22.000 casas y pisos y unos 27.000 edificios, según la Confederación Española de Asociaciones de Fabricantes de Productos de Construcción (Cepco). Hasta marzo de este año, 5.364 casas se han arreglado, un 1,9% más que en el mismo periodo del año anterior.

Los analistas creen que este crecimiento se debe principalmente al importante grupo de propietarios con rentas bajas y medias que no logran tener acceso a la financiación para la compra de una vivienda nueva. Tras estos años de crisis, la situación parece mejorar para muchos propietarios que tenían pendiente hacer algún arreglo o mejora en casa. “Es un buen momento porque con el parón de la nueva construcción hay más profesionales dedicados a la reforma, lo que ha hecho que los precios hayan bajado en torno a un 30% de media”, indica Jesús Lasso, del portal Tenders, especialistas servicios de reformas y servicios del hogar. Ante las dificultades para cambiar a una casa, bien por la falta de financiación, o bien por el razonable temor de la pérdida de valor de las viviendas, "los españoles optamos por hacer mejoras en nuestra casa para poder vivir durante más años en ella".

Otro aliado perfecto de las obras de rehabilitación es el mercado del alquiler. En este caso, a las casas y pisos en alquiler se les realiza "lavados de cara" no muy costosos. Según Iván Gómez, director general de SabiMad Proyectos y Obras "Es el mejor momento para arreglar grifos que gotean o humedades. Creemos que acelera el alquiler".

También está siendo determinante el apoyo a través de las ayudas a la rehabilitación del nuevo plan de vivienda, y los planes de reactivación del empleo junto con las empresas relacionadas al sector de la construcción que podrían llegar hasta 212.300 puestos de trabajo. Acciones necesarias para consolidar el crecimiento de la rehabilitación y reformas de edificios y viviendas. Así, podemos beneficiarnos de subvenciones estatales, de los planes "renove" autonómicos o del IVA reducido del 10% (siempre que los materiales no excedan el 40% del total).

¿Cuánto cuesta reformar mi vivienda?

Como en casi todo, depende. Hoy en día la obra más frecuente es el lavado de cara. Se trata de adecentar los baños (cambiar bañera por plato de ducha), acuchillar el parquet, y pintar las paredes. Pero también es muy habitual la renovación de los cuartos con humedad (cocina y baños), “ya que estas estancias son las que más instalaciones tienen en cuanto a fontanería, saneamiento y electricidad y sufren más deterioro por el paso del tiempo y el uso”, según SabiMad. Los presupuestos para estos pequeños arreglos suelen ir desde los 5.000 a los 15.000 euros.

En cambio, una reforma integral implica modificar la estructura, tirar baños y cocina, cambiar las ventanas por unas de PVC o de aluminio con rotura de puente térmico, actualizar la instalación de electricidad y fontanería, cambiar la iluminación por leds, suelos y puertas, mejorar el aislamiento acústico y térmico, quitar el gotelé y la tarima flotante... El precio ronda los 650 euros por metro cuadrado. Para unos 80 metros partiría de unos 30.000 euros, según las calidades finales. Pero claro, los expertos nos recuerdan que, por ejemplo, "no es lo mismo una tarima laminada de madera sintética de 8 o 10 euros el metro, que una tarima de madera natural, que va desde 32 hasta más de 100 euros".

Cuando la obra es mayor, es imprescindible un arquitecto. Según Carlos Sanz, de Xaloc Arquitectos “Nuestros packs van desde un simple levantamiento de los planos a una gestión integral del proyecto, con tramitación de la licencia y vistas en 3D". El precio no suele superar el 2% del coste de la obra.

Las partidas que más encarecen una obra son las ventanas (unos 5.000 euros), tirar paredes, cambiar tuberías, instalación eléctrica y calidad de los acabados. Para Xaloc Arquitectos "Las empresas que han sobrevivido a la travesía en el desierto han reducido sus márgenes entre un 10% y un 15%, según los oficios, y pueden hacer buenas ofertas".

Los materiales también se han abaratado, algo que se nota mucho más si el cliente compra sin intermediarios. Comprar por tu cuenta los azulejos y sanitarios, por ejemplo, puede significar un ahorro mínimo está entre el 10% y el 15%. A la hora de elegir materiales, se sugiere descartar la tarima flotante o el parquet, y sin los alicatados hasta el techo. Se tiende a materiales cerámicos en pavimentos y paredes. También a las baldosas hidráulicas (que recuerdan a los suelos antiguos) y a las maderas exóticas (por ejemplo, las de Zebrano). El gresite sigue de moda y se combinan los azulejos y la pintura. Han regresado los papeles pintados y vinilos en paredes y triunfan las duchas extraplanas.

No obstante, también existen numerosas empresas y profesionales altamente cualificados que engloban todos los servicios. Así, para Second House, empresa especializada en la compra y rehabilitación de edificios en Barcelona, el principal objetivo "es proporcionar al propietario una compra ágil y solvente, resolviendo cualquier tipo de gestión, ya sea técnica, jurídica o de rehabilitación de obras"

Huir de las gangas y pedir factura

La reforma de una vivienda puede ser una experiencia compleja y que poco a poco intentaremos ir explicando. Pero lo que es fundamental antes de empezar una reforma, es saber "qué queremos hacer, cómo y cuánto nos va a costar". Para empezar, se aconseja pedir, al menos, cuatro presupuestos comparables, descartar los muy altos y muy bajos, y decidir entre el resto. Las referencias de amigos y conocidos son fundamentales. Según Xaloc Arquitectos "Hay que tener un presupuesto desglosado, que nos permita controlar al céntimo los costes, contar con profesionales, evitar gangas, pedir al menos un seguro de responsabilidad civil...Y huir de ofertas tipo la reforma de tu casa por 5.000 euros".

Los trámites y licencias los suele gestionar la empresa de reformas, pero es fundamental firmar un contrato y pedir factura con IVA para poder reclamar si hay problemas y "guardar los muebles e irte de alquiler mientras dure la obra". Algo muy importante que casi nunca se tiene en cuenta es el servicio posventa de las reformas, recuerda Iván Gómez, director general de SabiMad. Tratar de visitar la obra a diario para controlar todos los detalles es básico. El último consejo de los expertos es tener paciencia ...con los imprevistos, con los profesionales y trabajadores de la obra (somos humanos), y con los vecinos, que posiblemente si la obra es grande, durante un tiempo nos retirarán el saludo.

Imagen: Second House - Fuente: elpais.com

También te puede interesar:

Síguenos: Facebook –  – Twitter

casasenlacosta 300x225 - Los extranjeros aumentan un 11,9% la compra de viviendas en EspañaEl comprador extranjero se reafirma como uno de los principales motores del mercado de la vivienda en España. Además, con un crecimiento del 11,9% en el segundo trimestre del año, hasta las 18.466 operaciones, según las estadísticas del Consejo General del Notariado, representando ya el 54,3% de las transacciones realizadas por no residentes. Es decir, un 11,9% más que en el mismo periodo de 2013. Esta cifra de operaciones representa el 20,4% del total de compraventas (fue el 19% en el primer trimestre).

Por comunidades autónomas, se observa cómo el peso de las compraventas por parte de extranjeros es mayor en las regiones costeras, principalmente motivado por el menor peso de la demanda vacacional de extranjeros no residentes. Aún así, la mayoría de las comunidades experimentó una expansión en el número de transacciones de pisos y casas realizadas por extranjeros.

De esta forma, destaca el crecimiento de las compras llevadas a cabo por extranjeros en regiones costeras como País Vasco (+63,2%), Andalucía (+19,7%), Cataluña (+18,7%), Islas Canarias (+14,4%), Comunidad Valenciana (+5%) y Murcia (+2,7%). En regiones de interior, también se detecta un mayor interés por parte del comprador extranjero, con crecimiento de ventas en Castilla y León (+40%), Extremadura (+32,1%), Madrid (+30,5%), Galicia (+6,7%) y Castilla-La Mancha (+4,4%).

En cambio, en otras regiones se registraron tasas negativas, como es el caso de Baleares (-1,3%), Cantabria (-3,2%), La Rioja (-10%), Navarra (-14,5%), Aragón (-15,1%) y Asturias (-20%).

Por nacionalidades, se observa cómo los compradores que mayor peso representan sobre el total de extranjeros son los británicos (16,7%), seguidos de los franceses (10,5%), rusos (7,1%), alemanes (6,6%), belgas (6,1%) y suecos (5,7%). Juntos acumulan más de la mitad del mercado.

En cuanto a la evolución en función de la nacionalidad, los compradores más activos en número de transacciones durante el segundo trimestre fueron los irlandeses, con un incremento del 70,4%, seguidos de los estadounidenses (+51,4%), chinos (+45%), británicos (+42,5%) e italianos (+32,4%).

En relación a los extranjeros residentes, los irlandeses y los estadounidenses fueron los más activos, con un 92,3% y un 45,6%, respectivamente, mientras que los chinos y argentinos fueron los extranjeros no residentes que más compraventas realizaron el segundo trimestre.

Aumenta el precio de las vivienda

Según los datos del Consejo General del Notariado, el precio por metro cuadrado de las operaciones realizadas por extranjeros durante el segundo trimestre se incrementó un 1,5% en tasa interanual, hasta situarse en los 1.548 euros por metro cuadrado. Según los notarios, los datos apuntan hacia una estabilización del ajuste de los precios observado desde el inicio de la crisis.

Si se diferencia en función de la residencia, mientras que el precio del metro cuadrado de las viviendas libres compradas por extranjeros residentes cayó un 0,6% interanual, el precio del metro cuadrado comprado por extranjeros no residentes se encareció un 2,8%.

Fuente: elpais.com

También te puede interesar:

Síguenos: Facebook –  – Twitter

viviendas2 300x225 - El precio de la vivienda en España permanecerá estancado durante 14 añosTras apenas unas meses de comedida ilusión en el sector inmobiliario español, ya hay estudios que nos alertan para atenernos más a la moderación que al entusiasmo. Cuidado con los cantos de sirena que nos intentan seducir con la idea de la recuperación inmobiliaria, esta al parecer, todavía queda lejos. Al menos, esa es la opinión UBS, sociedad bancaria y financiera suiza, que respaldada por su ejército de especialistas ha puesto en alerta a sus clientes sobre la larga travesía por el desierto que todavía tiene por delante el residencial español.

Sus conclusiones son demoledoras: "A largo plazo, el precio medio de los pisos y casas podría permanecer atascado en mínimos durante años, en una digestión prolongada similar a la que vivió Alemania entre 1995 y 2009", es decir, unos 14 años, según el informe sugerentemente titulado "España: Mercado Inmobiliario. Mínimo a la vista, aunque la recuperación será lenta y desigual".

Cinco son las razones que llevan a la prestigiosa casa suiza a anticipar un estancamiento de los precios inmobiliarios: débil recuperación del empleo sin aumentos salariales, lenta absorción del stock de vivienda, desplome demográfico, subida de los tipos de interés y un surgimiento de oferta barata al calor de millones de metros cuadrados en busca de comprador. Todo esto tras una caída media del 45% desde los máximos de 2007, situándose los precios en niveles de 2002 en términos nominales, que en términos reales supone retroceder hasta 1998.

Y es que, aunque el mercado inmobiliario está cerca de tocar suelo, hito que UBS ubica entre este año y el próximo, los factores que tradicionalmente han tirado de la demanda en este sector ahora no están... ni se les espera.

Desde el punto de vista demográfico, mientras que los emigrantes regresan a sus países de origen y los jóvenes emigran, la población envejece rápidamente, con una fuerte caída de la natalidad, lo que da lugar a un círculo vicioso que está provocando un recorte de la población superior a los 200.000 habitantes por año. Este daño es especialmente duro en la población en edad de trabajar, que se reduce en 300.000 anuales, lo que erosiona gravemente el potencial de crecimiento económico (los modelos de UBS apunta a un crecimiento potencial inferior al 1,5%) y atenta directamente contra el público que por lógica vital es comprador potencial de vivienda.

De hecho, la demanda natural para comprar vivienda (formación de hogares, vacaciones y transacciones de extranjeros) se ha hundido por efecto demográfico, lo que ha hecho que se pase de una demanda de 500.000 unidades al año, entre 2003 y 2006, a apenas 170.000 actualmente. Desde el punto de vista del stock, a cierre del pasado ejercicio continuaba habiendo un exceso de 650.000 inmuebles que tardará en absorberse, hasta el punto de que en 2016 continuará más que duplicando a la demanda natural... y eso que en estos cálculos UBS ha incluido el fuerte aumento que se está viendo de inversión extranjera.

La vivienda sigue estando cara

Para colmo de males, la entidad suiza considera que "a pesar del desplome, la vivienda no está barata. En el mejor de los casos, la accesibilidad vuelve a un nivel de equilibrio, afectada por el alto paro, salarios a la baja, impuestos al alza y diferenciales mayores en hipotecas". Dicho con otras palabras, si cada vez hay menos jóvenes, si muchos de esos jóvenes no tienen trabajo y si los que poseen un empleo son mileuristas... ¿quién va a comprar casa en este país?

A aquellos pocos que puedan comprar piso o casa, se enfrentan a unos elevados diferenciales en sus hipotecas, lo que complica actualmente acceder al crédito, y a subidas de tipos de interés futuras (están en mínimos históricos), lo que se traducirá en incrementos de la letra y jugará en contra de una mejora de precios.

No obstante, dentro de todas estas puertas que se cierran, el banco suizo ve oportunidades en el mercado del alquiler, el gran beneficiado de este negro horizonte y hacia el que ya se está dirigiendo gran parte de la inversión que está habiendo en el sector, sobre todo, por parte de las grandes fortunas y de nuevos vehículos como las socimi.

Fuente: elconfidencial.com

También te puede interesar:

Síguenos: Facebook –  – Twitter

1

zonas comunes1 300x199 - Zonas comunes: la democratización y el desarrollo del nuevo concepto de viviendaEl concepto actual de vivienda va mucho más allá de las cuatro paredes que la delimitan, integrando en los últimos años en dicho concepto infinidad de áreas comunes de las nuevas urbanizaciones, quedando muy atrás los tiempos en los que tener piscina en casa era cosa de ricos. La promoción residencial de obra nueva se ha adaptado al paso del tiempo y ha democratizado un tipo de vivienda con atractivos equipamientos, desde jardines, piscina, zonas deportivas, hasta gimnasios y parque infantil, como mínimo.

Este salto de calidad en las zonas comunes de las viviendas se ha acelerado después de vivir los años previos a la crisis en los que todo se vendía y se construían casas y pisos con lo justo y necesario. Los promotores que han sobrevivido al duro ajuste del sector inmobiliario han apostado por innovadores proyectos para conquistar a la demanda con atractivas y revolucionarias áreas comunes. Incluso en la promoción de vivienda protegida.

Esta situación es, sin duda, un síntoma más del cambio de ciclo en el sector inmobiliario , que viene a prolongar una evolución en la promoción residencial que arranca a principios de los años 90, cuando comenzó a generalizarse, en primer lugar, el jardín privado y la sala comunitaria; poco después, llegaría la piscina y las zonas infantiles, zonas deportivas específicas con el boom del pádel o el desarrollo de urbanizaciones de golf; y por último, el gimnasio incluido en la como servicio común de nuestra urbanización.

Actualmente, a esas áreas ya básicas, las comunidades de propietarios empiezan a desarrollar todo tipo de espacios y servicios como si se tratara de micromundos: cine, sala de fiestas, jacuzzi, sauna, campo de golf, club gastronómico, guardería, peluquería, piscina ya climatizada y un largo etcétera. No hay límites y los promotores lo saben. De ahí, que exploten estas propuestas durante la venta.

Así, según el arquitecto Carlos Rubio Carvajal, del estudio Rubio Arquitectura: "Ya no se hacen bloques de pisos sin nada. No tendrían mercado". Destaca la aparición de las grandes urbanizaciones como la clave para la consolidación de las zonas comunes. "A mayor tamaño de la promoción, más espacios comunitarios", explica, pensando en el más llevadero reparto de los gastos que conllevan estas dotaciones.

Aunque posiblemente el aspecto más importante de este fenómeno sea que estos servicios comunes han dejado de ser considerados como un lujo. Para Juan Antonio Gómez-Pintado, presidente de la promotora Vía Célere "Hace un par de décadas, la promoción inmobiliaria distinguía al cliente por estrato social y lo plasmaba proporcionándole ciertas zonas comunes. Entonces, la piscina fue el detonante diferenciador. Hoy es un elemento común en los nuevos proyectos de clase media".

Las evolución de estas zonas comúnes en la vivienda nueva se compara frecuentemente con la de un vehículo, que ha ido sumando accesorios de serie. Julio Touza, socio del estudio Touza Arquitectos, ha conocido estos avances constructivos: "La arquitectura se ha sofisticado y los presupuestos han ido dando más importancia a las zonas comunes. Antes, sólo se les dedicaba el presupuesto sobrante", recuerda. "Hoy, la demanda es más exigente y se debe ofertar de todo para seducir al gran comprador: la familia con hijos". "Estas áreas han dejado de ser una parte adicional en las viviendas y se tienen en cuenta desde la concepción del proyecto".

Ahorro entre entre 7.000 euros y 10.000 euros

Juan Antonio Gómez-Pintado, presidente de la promotora Vía Célere precisa que todos estos espacios, cada vez más extravagantes, los exige quizá más la competencia en su sector que el propio cliente. Pero el "el cliente tiene la sensación de pagar un precio justo, vendemos a precio de mercado al optimizar el proceso constructivo". Es más, desde esta firma se insiste que este tipo de viviendas con una buena dotación de servicios y zonas comunes suponen un claro ahorro. Según Vía Célere, una familia de cuatro miembros en una urbanización con piscina, guardería, gimnasio, pádel, etc. puede recortar sus gastos entre 7.000 euros y 10.000 euros al año usando estos equipamientos.

Así, según el arquitecto Julio Touza, hacer una piscina y una pista de pádel tiene una repercusión escasa en el precio final del piso porque, por lo general, una promoción estándar tiene unos 100 vecinos y el gasto se reparte. Calcula que estas dotaciones suponen un coste de construcción inferior a 1.000 euros por casa.

Además de un potencial ahorro, las zonas comunes no conllevan un mantenimiento caro, según los expertos. "Los nuevos proyectos tienen muy presente este aspecto y acogen áreas con un coste de conservación bajo a través, por ejemplo, de sistemas de iluminación o de riego inteligentes", señala Touza. Junto con otras fórmulas para reducir costes como la renegociación con los suministradores o unificar contratos. Quizá el único aspecto negativo de estas zonas, es que muchas computen como metros edificables (podrían albergar pisos), que el promotor debe sacrificar y cuya carga fiscal la pagan los propietarios en el recibo del Impuesto de Bienes Inmuebles (IBI).

Para Vía Célere, este auge de las zonas comunes representa también un "avance social". Indica que "la demanda busca un piso que no sólo sea un piso" y apunta que la mentalidad de "vivir en sociedad sin salir de casa" está calando cada vez con más fuerza. "Hay que ir de frente a lo que pide la gente y el mercado inmobiliario lo está haciendo".

Fuente: elmundo.es

También te puede interesar:

Síguenos: Facebook –  – Twitter

fomento 2tri2014 precios 300x182 - Los datos de Fomento contradicen al INE e informan de más bajadas de preciosMientras que los datos del Instituto Nacional de Estadística (INE) informaban la semana pasada de la subida de un 0,8% en el precio de la vivienda en el segundo trimestre, en apenas dos días, el Ministerio de Fomento ha dejado "en suspenso" el cambio de tendencia en el precio de la vivienda, informando que los precios de las casas y pisos en venta siguen bajando en este periodo.

Así, según Fomento, la vivienda libre se volvió a abaratar en el segundo trimestre con un descenso del 2,9%, hasta los 1.459 euros de media, el nivel más bajo desde 2004. Este recorte, en cualquier caso, constata que se frena el ajuste de precios después de las caídas consecutivas acumuladas desde el segundo trimestre de 2008, tras el estallido de la burbuja inmobiliaria. Así, el Ministerio de Fomento, departamento dirigido por Ana Pastor, apunta a que la variación intertrimestral (precio actual de la vivienda con respecto al del primer trimestre del año) ha sido de 0,0%. En concreto, según sus cifras, el valor medio del metro cuadrado apenas se ha abaratado 10 céntimos ya que entre enero y marzo cotizaba a 1.459,4 euros.

El mercado inmobilario español, posiblemente, sufre de exceso de estadísticas, sobre todo de las relacionadas con los precios. INE y Fomento se reparten el honor de ser las fuentes oficiales de más peso sobre los datos relacionados con la vivienda en España, pero también encontramos las estadísticas de los registradores y de los notarios, junto con las que aporta el sector privado a través de sus propios estudios, o bien los datos proporcionados por las principales tasadoras y portales inmobiliarios.

Tanto el INE como el Ministerio de Fomento miden tanto el precio de la vivienda de primera mano como el de la usada, aunque Fomento incluye en la vivienda nueva a todos los inmuebles de menos de dos años; además también discrimina entre vivienda libre y oficial, aunque su índice de precios incluye a las dos. El indicador del INE, sin embargo, las excluye porque sus precios regulados "no se rigen por los mecanismos habituales del mercado", según explica esta institución en su metodología. No obstante, aunque la vivienda oficial es más barata, este hecho no es el que explica el diferente resultado de ambas estadísticas.

En su lugar, la causa de las divergencias radica en la fuente de la que extraen los datos. Así, si Fomento recurre a un compendio de valoraciones realizadas por las sociedades de tasación, el INE utiliza el modelo homogeneizado en la UE. Este pasa por recoger la información de todas las operaciones registradas ante notario, lo que en cualquier caso tiene lugar con un par de meses de retraso con respecto a cuando se cierra la compra.

Independientemente de las diferencias entre estadísticas, los expertos y profesionales coinciden en que la situación real del mercado es que los precios se están estabilizando tras seis años de caídas. También las operaciones de venta de viviendas se están empezando a recuperar. En este sentido, el INE ha publicó el pasado jueves que las transacciones avanzan un 11% en julio, mientras el sector de la construcción aparece como el más rezagado a la hora de poder decir que se ha superado la crisis.

El precio de la vivienda libre acumula un ajuste del 30,6% de media, según Fomento

De esta forma, según los datos oficiales de Fomento., el precio de la vivienda libre acumula un ajuste del 30,6% desde los precios máximos que alcanzó a comienzos de 2008, al inicio de la crisis.

Diferenciando por su antigüedad, el precio medio del metro cuadrado de la vivienda nueva (de hasta dos años de antigüedad) se situó en 1.523,5 euros, reflejando una variación interanual del -2,8%. Mientras que los pisos de segunda mano (de más de dos años de antigüedad) registraron una caída en el precio del 2,9%, hasta descender el coste de su metro cuadrado a los 1.436,7 euros.

Por comunidades, con caídas interanuales por encima de la media nacional (-2,7%) se han localizado en Extremadura (-6,2%), Castilla y León (-5,8%), Cantabria (-5,6%), Castilla La Mancha (-5,5%), Aragón (-5,4%), Murcia (-5,3%), Navarra (-5,2%), La Rioja (-4,6%), Andalucía (-4,3%), Asturias (-3,9%), Galicia (-3,6%), País Vasco (-3,5%). Con caídas por debajo de la media se sitúan Comunidad Valenciana (-2,2%), Ceuta y Melilla (-2,2%), Canarias (-1,9%), Cataluña (-1,9%) y Madrid (-1,1%). Con crecimiento interanual encontramos a las Islas Baleares (3,4%).

Por municipios de más de 25.000 habitantes, los precios más elevados se presentan en San Sebastián, 3.298,1 euros por metro cuadrado. Por detrás, quedan Getxo (2.766,1), Alcobendas (2.480), Pozuelo de Alarcón (2.441,4), Bilbao (2398,1), Barcelona (2.388) y Madrid (2.385,9). Cantidades que distan mucho de las que se mueven en los municipios con los precios más bajos: Ontinyent, 544,7 euros por metro cuadrado, Jumilla (566,5), Elda (574,3), Novelda, (594,2), Crevillent (599,4) y Tomelloso (609,2).

Fuente: elpais.com - Ministerio de Fomento

También te puede interesar:

Síguenos: Facebook –  – Twitter

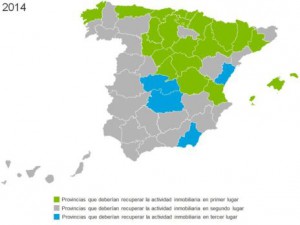
estudio deloitte 300x225 - Recuperación a tres velocidades: 20 provincias ya van camino de la normalidad inmobiliariaLa recuperación comienza a calar en cada vez en más zonas de España. Exactamente, ya hay 20 provincias que comienzan a superar la crisis después de 6 largos años de caídas de precios de la vivienda y de ventas. alcanzando el camino de la "normalidad inmobiliaria". El escenario del mercado inmobiliario es mucho mejor que el de 2013, cuando esta cifra era de sólo ocho, según un informe elaborado por la consultora Deloitte reflejando una distribución de la recuperación inmobiliaria a tres velocidades, según cada zona.

Las 20 provincias que más rápido volverán a una buena posición para afrontar ya la recuperación de la actividad inmobiliaria, teniendo en cuenta tanto su coyuntura macroeconómica (demografía, desempleo, crecimiento de la población, etc.) como los factores fundamentales del mercado inmobiliario (precio de la vivienda, tasa de esfuerzo, stock, etc.), son Madrid, Álava, Barcelona, Guipúzcoa, Vizcaya, Navarra, Cantabria, Zaragoza, Lleida, Baleares, Segovia, Valencia, Asturias, Huesca, Burgos, Valladolid, Palencia y Soria, siguiendo este mismo orden, según Deloitte.

En el informe se pone en contraste que el contexto es "más positivo" en términos generales, pero el mercado sigue geográficamente descompensado, de manera que la salida de la crisis residencial, sobre todo entre las provincias del norte y las provincias del sur. De hecho, 18 de las 20 provincias que saldrán antes de la crisis inmobiliaria son septentrionales. Las otras dos son Baleares y Valencia. Y ninguna de las provincias meridionales se recuperará en la primera de esas tres fases de salida de la crisis inmobiliaria que establece el informe. Según el director de Deloitte, Javier García-Mateo"El norte sale más rápido de la crisis que el sur, ya que no tiene un componente tan alto de producto vacacional. Además, en el norte la intervención urbanística no ha sido tan relevante como en el sur".

En un segundo y tercer grupo se concentran las provincias castellanas y de la mitad sur de España, que, por contra, serán las que se recuperarán a más largo plazo, "tanto por la peor posición relativa de su coyuntura macroeconómica como por la debilidad de sus fundamentales inmobiliarios, muy penalizados por el exceso de oferta", como en el caso de Almería, Ciudad Real, Toledo y Castellón. Eso sí, es destacable que las provincias en peor condiciones para la recuperación inmobiliaria, han pasado de ser 21 en 2012 a cuatro este año. El resto de zonas (25 provincias) se encuentra en un punto intermedio, es decir, se recuperará en una segunda fase de la recuperación. Algunas tan relevantes por su dinámica inmobiliaria dada su alta demanda algo mejor posicionadas como Málaga, Alicante, Girona, Tarragona, Sevilla o Granada.

Para elaborar la clasificación, Deloitte ha cruzado y ponderado "todas las variables que son comparables entre provincias", apunta García-Mateo. Por un lado, factores inmobiliarios, como la cantidad de stock por habitante, el porcentaje de ingresos que hay que destinar al pago de la hipoteca (estos dos son los datos de mayor peso en el ránking), la ratio de alquileres sobre compraventas y el precio medio de los pisos, entre otros. Por otro lado, los datos macroeconómicos que influyen en la demanda: evolución del PIB, población, natalidad, proporción de personas en edad de comprar vivienda, flujos migratorios, la tasa de desempleo, etcétera.

Esfuerzo de compra

En el informe se destaca también que la tasa de esfuerzo medio de los hogares españoles (porcentaje de renta bruta familiar dedicada al pago de la hipoteca) ha descendido progresivamente durante los últimos años hasta situarse en el 33%, "un nivel cercano a las cotas razonables de equilibrio". Esta disminución se explica por el descenso acumulado del valor de los pisos (un 40% desde el comienzo de la crisis).

En un análisis provincial, Barcelona y Guipúzcoa cuentan, por cuarto año, con las tasas de esfuerzo más elevadas de España, debido al elevado precio de la vivienda en estas provincias. En Cádiz, por su parte, la dificultad a la hora de acceder a vivienda viene motivada por sus condicionantes macroeconómicos. En el lado contrario, el esfuerzo de compra de vivienda más accesible lo encontramos en La Rioja, Lleida, Murcia o Pontevedra, con tasas de esfuerzo por debajo del umbral del 30%.

Del mismo modo según Deloitte, el precio medio de la vivienda en España es ya 4,4 veces el salario bruto individual, frente a la ratio del 6,1 de media en la Unión Europea, con países como Reino Unido o Francia con ratios, respectivamente, de 8,5 y 7,9. "Ésta es una noticia muy relevante", señala García-Mateo, ya que se trata de una variable de referencia para los expertos y que en otras circunstancias indicaría el final de la crisis inmobiliaria. Pero, claro, el mercado inmobiliario español se ve lastrado actualmente por la escasez hipotecaria, lo que frena la recuperación. "En el momento en el que fluya la financiación la velocidad de salida de la crisis crecerá".

'Stock' de vivienda nueva

Son muchos los pisos a estrenar o aún en construcción cuya gran parte pertenece a viviendas de obra nueva de los años de bonanza no vendidos aún, localizándose en las mayores capitales y las provincias del Levante español, debido en este último caso a la doble condición de mercado de primera y segunda residencia.

De las 50 provincias analizadas las zonas que cuentan con mayor stock disponible son Barcelona (con 47.466 unidades), Alicante (47.022 unidades), Madrid (42.821) y Castellón (27.253 unidades). Mientras que las provincias con menor stock de viviendas son Cáceres (467), Badajoz (620) y Cantabria (849) según el informe.

Teniendo en cuenta la relación entre población y stock de vivienda nueva, Castellón, Toledo y Almería son, por tercer año, las provincias con una mayor sobreoferta por cada 1.000 habitantes (45 en el caso de Castellón y 34 en Almería y Toledo). Las provincias que presentan menor stock son Badajoz (0,9), Cáceres (1,1) y Navarra (2,7), mientras que la media para España es de 14 viviendas.

Bajo la actual coyuntura económica, 46 provincias están viendo reducir su stock de viviendas nuevas. Dentro de este grupo destacan Badajoz, Cantabria y Cáceres, con un ajuste del 67%, 66% y 64%, respectivamente, desde el año anterior.

Fuente: expansion.com

También te puede interesar:

Síguenos: Facebook - Twitter