Saltar al contenido

Los nuevos planes generales de ordenación urbana (PGOU) de Málaga (al margen de si están ya aprobados o en fase de tramitación urbanística) proyectan cerca de 300.000 viviendas en los doce principales municipios de la provincia para los próximos años, pese al actual parón inmobiliario y el importante "stock" de inmuebles que actualmente posee la provincia (especialmente las áreas más residenciales de la Costa del Sol) donde se habla de más de 30.000 viviendas sin vender.

PGOU 2 - La provincia de Málaga prepara planes urbanísticos para 300.000 viviendas másLa cifra puede parecer temeraria en un momento en el que mercado inmobiliario está empezando a recuperarse lentamente, pero parece ser que es un volumen con el que se daría respuesta a la demanda de los próximos 10 ó 15 años, que suele ser el tiempo de vida de un PGOU. Los propios constructores señalan que, en condiciones normales, la demanda de la población malagueña es de entre 20.000 y 22.000 viviendas, con lo que las cuentas, más o menos, les salen. Tampoco hay que olvidar las perspectivas de crecimiento poblacional. Antes de que comenzara la crisis se especuló con que la provincia de Málaga podría acercarse a los tres millones de habitantes (ahora tiene 1,6) en el plazo no muy superior a una década. Aunque el mal momento económico puede haber ajustado esas perspectivas, las previsiones siguen en todo caso, siendo importantes. También, y como viene recordando el presidente de la Asociación de Constructores y Promotores de Málaga (ACP), José Prado, el plazo de tiempo desde que se aprueba un PGOU hasta que se ponen los primeros ladrillos de las viviendas que autoriza puede ser de casi dos años, por lo que hay tiempo para que el alicaído ritmo de venta de viviendas se recupere.

Málaga y Marbella, las localidades que más viviendas construirán

El municipio que más viviendas tiene proyectadas de cara a los próximos años es Málaga capital, que en su nuevo PGOU contempla la construcción de 73.000 viviendas, entre ellas más de 22.000 VPO. Unas 43.000 serán ...continúa leyendo "La provincia de Málaga prepara planes urbanísticos para 300.000 viviendas más"

1

Se trata de las hipotecas menos deseables, las que menos les gusta al Banco de España, pero hay presión, bastante presión por dar salida al elevado excedente de vivienda que existe sin vender ni alquilar en nuestro país (entre 700.000 y un millón), y esta presión está influyendo de manera directa sobre el mercado inmobiliario. Las entidades financieras parecen haber optado por incrementar el porcentaje de créditos con un importe del préstamo, o LTV (loan to value), por encima del 80% del valor de tasación del inmueble. Así, con los últimos datos disponibles (primer trimestre de este año) de todas las operaciones nuevas que se han suscrito, esos créditos poco deseables ya representan el 12,2%, el nivel más alto en dos años. No obstante, aún permanecen lejos del 18% de junio de 2006, máximo de la serie histórica que se inicia en 2004, en plena fase alcista del ciclo.

hipoteca - Sube al 12,2% el número de hipotecas por encima del 80% del valor de tasaciónBancos y cajas atesoran grandes cantidades de viviendas procedentes de los procesos concursales y de quiebra de algunas de las más importantes promotoras del país y de los miles de embargos ejecutados a los particulares que con la crisis han sido incapaces de hacer frente al pago de sus cuotas hipotecarias. Por este motivo, las entidades financieras se han convertido en eventuales empresas inmobiliarias que deben dar salida a esos inmuebles cuanto antes con el fin de no perjudicar sus cuentas, ya que en septiembre entra en vigor el endurecimiento de la normativa dictada por el Banco de España, según la cual bancos y cajas deberán provisionar un 30% del valor de cada inmueble de su cartera.

Los expertos explican el repunte de esta clase de hipotecas como consecuencia de la necesidad de aligerar las carteras de pisos. "Puesto que ahora bancos y cajas sólo conceden hipotecas a los clientes muy solventes, en los casos en los que consideran que existe margen, no les importa ampliar el importe del préstamo por encima del 80% del valor de tasación. Muchos lo llevarán incluso al 100%", sostienen fuentes del sector financiero. ...continúa leyendo "Sube al 12,2% el número de hipotecas por encima del 80% del valor de tasación"

1

Según un informe económico de 2009, realizado por Seopan (patronal de las grandes constructoras) donde analizan el sector de la vivienda, se llega a la conclusión que donde predomina la edificación de casas unifamiliares, "la paralización en la iniciación de viviendas se traslada de forma más inmediata a la economía" (casos de Estados Unidos o Irlanda). Así en nuestro peculiar mercado de la vivienda ha hecho que la economía se vea afectada durante más tiempo por el parón de la construcción de pisos, aunque también lo ha empezado a acusar más tarde que otros países.

pisos - Para la economía es mejor construir casas que pisosEn cambio, en España el predominio de la construcción de bloques de pisos, que tardan más en edificarse (en torno a un año y medio de obras que siguen generando en ese plazo actividad y empleo) "implica que el impacto de la desaceleración, que comenzó en 2007 en la iniciación de viviendas, se traslade con cierto retardo a la actividad constructora y al empleo". Por esta razón, los efectos del pinchazo de la burbuja empeoraron de manera ostensible en 2008 para "tocar suelo" a mediados del año pasado, según Seopan.

Se puede pensar, entonces, que optar por construir chalets (esas bonitas urbanizaciones de adosados y/o pareados) en vez de bloques de pisos resulta mejor para la economía porque se traslada más rápidamente el daño en la actividad y en el empleo y también hay antes una recuperación, en cuanto vuelve a repuntar el ritmo de inicio de viviendas. No parece posible que ese cambio de cultura vaya hacerse realidad en un horizonte ni lejano, dada la explotación de suelo al límite promovida por muchos ayuntamientos. Y tampoco es solución. Lo deseable es que se imponga la racionalidad en precios y en oferta, tras un boom que ha dejado más de un millón de casas por vender, chalets incluidos.  Está claro,  "Spain is diferent" incluso a la hora de sufrir crisis inmobiliarias.

Fuente: publico.es

1

Un mes más, la empresa tasadora Tinsa, a través de su Índice de Mercados Inmobiliarios Españoles (IMIE) nos da los resultados de la situación de los precios de la vivienda libre, y siguiendo la tendencia de este año, durante el mes de julio el precio de los pisos y casas bajó un 4,3%.  Así, en el mes de julio se rompe timidamente la moderación en las caidas de los precios de los últimos meses.

bajada.jpg - En el mes de julio el precio de los pisos y casas bajó un 4,3% según TinsaDesde la empresa tasadora han explicado que "la coyuntura económica y financiera, así como la influencia de los meses de verano, se deja notar en la evolución de los valores de la vivienda". En todo caso, han apuntado que esta mayor intensidad en el descenso es momentánea y causada por la subida del IVA y las "habituales perturbaciones del verano". De este modo, Tinsa ha indicado que "no puede extraerse una conclusión acerca de un cambio de tendencia y, menos aún, cuando aguarda el periodo final de la deducción fiscal" por compra.

Por zonas, los pisos han bajado en todas ellas en el último año. En concreto, el descenso más acusado se ha registrado en las capitales y grandes ciudades, donde el precio ha caído un 5%, volviendo a niveles similares a los del trimestre de verano de 2005. Por su parte, los precios de la costa mediterránea se han contraído un 4,9% y el de las áreas metropolitanas ha experimentado un recorte del 4,4%. En último lugar, han vuelto a situarse Baleares y Canarias y el apartado dedicado al resto de municipios, que han registrado un descenso del 4% y del 3%, respectivamente.

La bajada acumulada desde que el índice alcanzó máximos a finales de 2007, en pleno "boom inmobiliario", se ha situado en el 16,9% en julio. En estos descensos acumulados del precio de la vivienda cabe destacar el de la costa mediterránea que ha experimentado una caída del 22%, por delante de las grandes ciudades (-18,4%), áreas metropolitanas (-18,1%), Baleares y Canarias (-15,6%) y, finalmente, en el resto de los municipios (-13,8%).

Fuentes: elmundo.es - Imágen: elpais.com

El Instituto Nacional de Estadística (INE) dió ayer martes los datos provisionales respecto a la Estadística de Transmisiones de Derechos de la Propiedad, y los resultados van confirmando la moderación  en el aumento de las operaciones de compraventa en España, que muestra una tendencia cada vez más estabilizada.

Así, según el INE durante el mes de junio se realizaron 37.297 operaciones de compraventa, lo que supone un 7% más que en el mismo mes de 2009, cerrando el primer semestre del año con un incremento en la venta de pisos y casas en España del 10,7%, en comparación con el mismo periodo del año anterior.

ine junio - La compraventa de pisos y casas crece un 10,7% en el primer semestre del añoLas ventas de pisos recuperan la senda alcista después de la caída que se registró en mayo, no obstante, la subida de junio es más moderada que la de meses anteriaores. El 90% de las viviendas transmitidas por compraventa en junio eran libres (33.581) y el 10% protegidas (3.716). En términos interanuales, el número de viviendas libres transmitidas por compraventa se incrementó un 6,7% y el de protegidas un 9,8%. Del total de las viviendas transmitidas por compraventa en junio, eran usadas 19.339, y unas 17.958 han sido operaciones de vivienda nueva (el 48,1%). En este caso, el número de operaciones sobre viviendas nuevas disminuyó un 2,1%, mientras que el de usadas se incrementó un 17,1% respecto a junio de 2009.

En junio se vendieron en España una media de 99 viviendas por cada 100.000 habitantes y fue la ciudad autónoma de Melilla la que registró más transacciones de inmuebles por cada 100.000 habitantes, con un total de 242 operaciones cerradas. Le siguieron Cantabria y Comunidad Valenciana (126 cada una), Castilla La Mancha (117), Murcia y La Rioja (116 cada una), Aragón (107), Andalucía (106), Castilla y León (103) y finalmente, País Vasco y Baleares (99 cada una). Por debajo de la media se situaron Madrid (97), Extremadura (93), Navarra (88), Asturias (87), Canarias (86), Cataluña y Galicia (77 cada una), en tanto que la ciudad autónomas de Ceuta registró 61. ...continúa leyendo "La compraventa de pisos y casas crece un 10,7% en el primer semestre del año"

Las vivienda de segunda residencia creció en Andalucía un 41,1% entre el año 2001 y 2008, según el Informe Económico de Andalucía 2009, elaborado por la Consejería de Economía, Innovación y Ciencia, que recoge un estudio monográfico sobre el parque residencial en la comunidad atendiendo a la información publicada por el Ministerio de Vivienda. Esta evolución viene explicada fundamentalmente por los notables aumentos alcanzados en las provincias de Málaga (78,5%) y Almería (52,8%), dando lugar al mayor aumento registrado en este tipo de vivienda en la comunidad.

urbanizacion andalucia1 - En Andalucía la vivienda de 2ª residencia creció un 41,1% (2001-2008), la mitad aún sigue sin venderEl informe de la Consejería de Economía confirma que, del aumento global del stock de viviendas en Andalucía entre 2001 y 2008, más de la mitad (54,8%) corresponde a viviendas de segunda residencia, muy por encima de lo que se ha observado a nivel nacional (37,4%). Del mismo modo, entre 2001 y 2008, las viviendas de primera residencia en Andalucía han crecido un 16%, por debajo de lo observado en el conjunto del país.

En Andalucía el 63,5% de las viviendas están clasificadas como de primera residencia o residencia habitual, porcentaje similar al que representan en España (66,6%), y el 36,5% restante como segunda residencia o "no principal". Las regiones con mayor porcentaje relativo de estas últimas son Castilla y León, Castilla-La Mancha y Comunidad Valenciana, todas ellas por encima del 40%.

El número de viviendas en Andalucía aumentó un 24% desde el año 2001, hasta alcanzar las 4.408.278 viviendas ...continúa leyendo "En Andalucía la vivienda de 2ª residencia creció un 41,1% (2001-2008), la mitad aún sigue sin vender"

Según los datos del Instituto de Estadística francés (INSEE), Francia cuenta con más de 3 millones de segundas residencias en propiedad, más que ningún otro país en el mundo. El desarrollo de ese mercado se produjo en los años setenta y, a partir de ese momento, la compra de segundas casas se ha duplicado año tras año. Eso si, casi todas en suelo francés.

costa azul - Francia, el país con más viviendas de segunda residencia, 590.000 en EspañaLos datos dicen que actualmente, el mercado de segunda residencia en Francia es del 10% de todo el parque de vivienda del país. Se localizan bastantes municipios franceses con más de 10.000 residencias secundarias, destacando localidades de la famosa riviera francesa y la mediterránea costa azul como Cannes, Niza y Antibes, sin olvidarnos de Paris, que bien vale en este caso una segunda casa. Ante estas cifras, cualquiera llega a la conclusión que la gran mayoría de esas segundas viviendas sean de extranjeros, pero nada más lejos de la realidad: sólo un 15% de las segundas residencias son de propiedad extranjera,preferentemente británica, holandesa, belga y alemana. El resto pertenecen a franceses y confirman el mismo fenómeno que se da también en el turismo: que les gusta su país para veranear y que también les gusta su terruño para construirse sus paraísos particulares para descansar, ya sea en la playa o en la montaña. ...continúa leyendo "Francia, el país con más viviendas de segunda residencia, 590.000 en España"

1

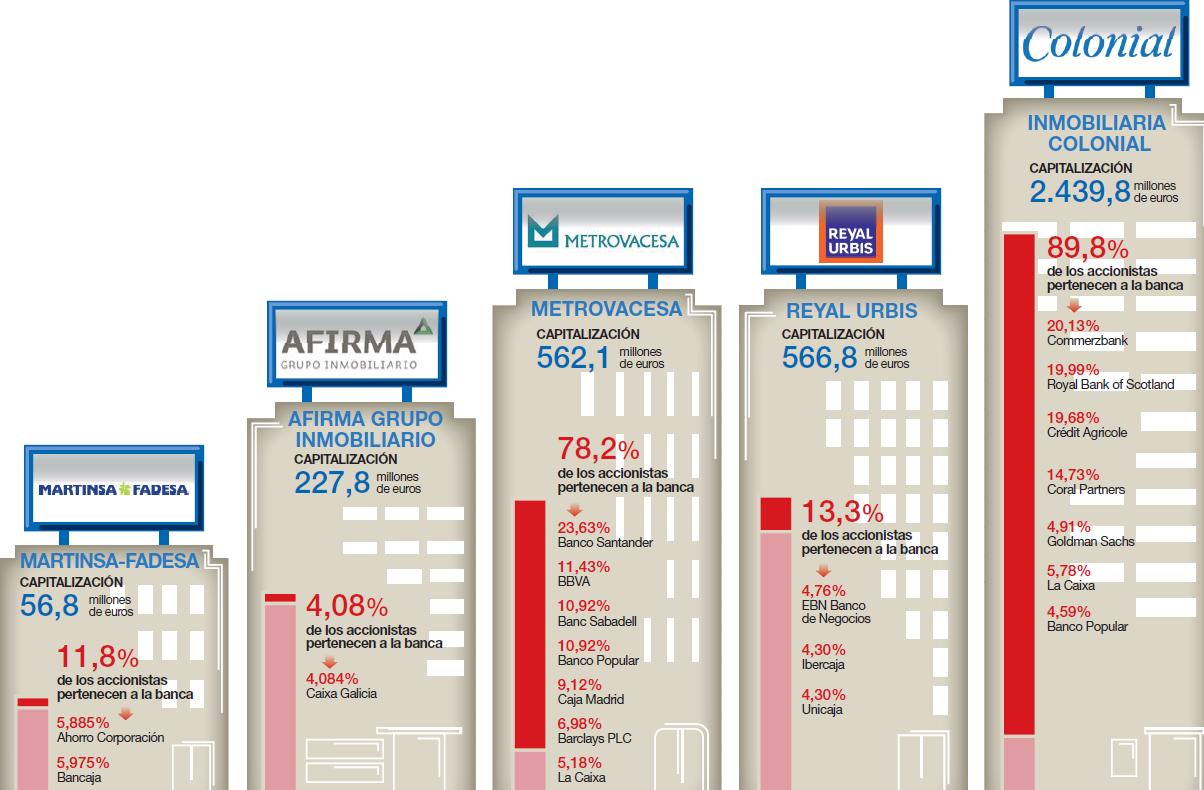
El sector inmobiliario tiene un nuevo dueño: la banca, que se ha visto obligada a convertir aquellos créditos (con los que alimentó la burbuja inmobiliaria) en acciones, ante la imposibilidad de los promotores de saldar su deuda. El negocio de las grandes inmobiliarias ha cambiado bastante su aspecto en los últimos años, ya no está en manos (salvo algunas excepciones) de los promotores inmobiliarios al uso, puramente corporativos, que se subieron al tren del crédito para triplicar sus negocios. Tampoco pertenecen a inversores que intentaron su "pelotazo" particular a la sombra de la inagotable liquidez del mercado financiero. Entonces, ¿cómo están recuperando la deuda?

bancos inmobiliarias11 - La banca, propietaria de las grandes inmobiliarias, o de cómo controlar un mercado por accidente

Las fórmulas para recuperar la deuda son limitadas, siendo la más recurrente el concurso de acreedores, aunque esta opción es la menos deseada porque se puede perder el control de la compañía. Bajo esta fórmula estaría Nozar, o Martinsa-Fadesa. Esta última tiene activos cercanos a los 7.000 millones, por un pasivo de más de 6.000. No obstante, sus filiales, también insolventes, tienen patrimonios netos deficitarios, según los informes definitivos de los administradores concursales. Los bancos tienen que ponerse a la cola de los acreedores.

La segunda alternativa es la refinanciación de la inmobiliaria con un componente de liquidación, también conocida esta opción como "quiebra en frío". Es decir, se venden los activos disponibles para saldar la deuda. La diferencia con el proceso anterior es que se trata de un concurso que no pasa por el juzgado mercantil, y lo que se obtiene de los activos acaba en poder de los bancos. ...continúa leyendo "La banca, propietaria de las grandes inmobiliarias, o de cómo controlar un mercado por accidente"

1

El pasado viernes la banca europea se puso a examen para ver su resistencia ante hipotéticas situaciones en los mercados y su capacidad para soportar un grave choque financiero. Espacha realizó estos exámenes financieros con los valores más exitentes y la máxima transparencia, y según los resultados que comunicó el Comité de Supervisores Bancarios Europeos (CEBS) en nuestro sistema financiero  aprobaron todos los bancos y suspendieron 5 cajas de ahorros (de 7 suspensos en toda la Unión Europea): Banca Cívica, Banca Espiga, la unión en torno a Caixa Catalunya, Unimm y la intervenida Cajasur, aunque en este último caso las pruebas se realizaron antes de su absorción por la BBK. Aún así, España ha recuperado la confianza de los mercados.

sistema financiero - La banca española realizó las pruebas de resistencia con desplomes del 55% en oficinas y del 23% en pisosLos llamados "estrés test" son pruebas donde se pone al límite a través de simulaciones la capacidad de los bancos y cajas para enfrentarse a un deterioro general de la economía y algunas de sus secuelas como un aumento del desempleo, el impago de créditos y la devaluación de sus inversiones. Las consecuencias de todo ello son las mismas: recorte del volumen de negocio y aparición de las pérdidas, particularmente en la cartera de crédito, pero también por el deterioro de activos como los inmobiliarios.

La clave es que los bancos superen estos escenarios adversos con un mínimo nivel de solvencia (que no de liquidez que es donde está verdaderamente el problema) a partir de distintos tipos de indicadores. En el caso de la semana pasada ha computado lo que cada banco tiene en capital más reservas, beneficios no distribuidos y participaciones preferentes perpetuas (o cuotas participativas en el caso de las cajas) para hacer frente a los activos -créditos concedidos, acciones y otras inversiones- de riesgo. Esto es, el dinero que tienen garantizado, sus recursos propios, frente a aquel que tienen comprometido en alguna inversión no del todo fiable. Para este ejercicio teórico, los supervisores han fijado un mínimo de Tier 1 del 6% (idicador Nivel 1). Cuanto mayor es este porcentaje, mayor es la solvencia.

Estos exámenes a las que son sometidas las entidades financieras tienen como objetivo aportar transparencia a los mercados y dar tranquilidad a los inversores, que en el caso de España estaba bastante necesitada de credibilidad respecto a su sistema financiero. En este sentido España ha salido reforzada al ser el país más transparente en estos ejercicios, examinándose el 95% de todas el sistema financiero español frente al 50% de media en el resto de países europeos. Así, según la vicepresidenta económica del Gobierno, Elena Salgado, "si hubiera ido solo con el 75%, incluso por encima del 60% de Alemania, no hubiera suspendido ninguno"

Los "estrés test" con los mayores valores respecto a los activos inmobiliarios

El riesgo mayor estaba en los activos inmobiliarios, y el Banco de España ha sido el supervisor que ha contemplado en las pruebas de resistencia a la banca un ajuste más duro de los precios en el mercado inmobiliario, lo que se ha traducido en una mayor severidad para las entidades examinadas. ...continúa leyendo "La banca española realizó las pruebas de resistencia con desplomes del 55% en oficinas y del 23% en pisos"

Varias de cal y llegó la de arena. Tras unos meses con buenas noticias en la concesión de hipotecas con pequeñas tendencias al alza, el signo en ha cambiado en mayo, frenando el crecimiento interanual y bajando un 2,9% en relación al mismo mes de 2009, situándose en 55.755, según ha informado el Instituto Nacional de Estadística (INE).

vivienda small - La concesión de hipotecas cae en mayo un 2,9% interanual, y sube un 10,8% en el mensualLa concesión de hipotecas a la vivienda ponen fin a las subidas de enero, febrero, marzo y abril, meses en el que las viviendas hipotecadas avanzaron un 2,3%, 8,5%, 2,4% y 0,2% respectivamente, marcando la primera bajada en la cota interanual durante este año. No obstante, en tasa intermensual, las viviendas hipotecadas aumentaron un 10,8% respecto a abril, registrando uno de los mayores incrementos mensuales de los últimos tiempos. El importe medio de las hipotecas constituidas sobre viviendas alcanzó en mayo los 114.990 euros, un 4,4% menos que en igual mes de 2009, mientras que el capital prestado bajó un 7,2% en tasa interanual, hasta los 6.411,2 millones de euros. Intermensualmente se incrementa hasta un 11,6%. ...continúa leyendo "La concesión de hipotecas cae en mayo un 2,9% interanual, y sube un 10,8% en el mensual"