Saltar al contenido

Los fondos de inversión extranjera están dando un soplo de aire fresco al parado mercado inmobiliario en España, no sólo a nivel residencial por los atractivos precios de la vivienda rebajada en muchos puntos de España, también en relación a los activos inmobiliarios de las administraciones y la Sareb. Estos fondos de inversión han acumulando ya unos 2.000 millones de euros desde el pasado mes de abril en distintas operaciones, con un doble beneficio: limpiar balances y aportar liquidez.

inversion inmobiliaria 300x185 - La inversión extranjera da vida a los activos inmobiliarios de la administración y la bancaEl pasado mes de agosto, el fondo de inversión norteamericano HIG Capital, dirigido en España por Jaime Bergel, compró al "banco malo" (Sociedad de Gestión de Activos Inmobiliarios procedentes de la Reestructuración Bancaria -Sareb-) 1.000 viviendas en las afueras de ciudades en Andalucía, Madrid, Valencia, Murcia y Canarias, por 100 millones de euros, de los cuales el fondo puso la mitad. KKR, fondo que maneja 85.000 millones de dólares, prestó a Uralita 320 millones de euros, el pasado mes de Abril. El fondo está buscando oficina en Madrid y su actividad en España la coordina Jesús Olmos, socio de la firma en Londres. El fondo mexicano Fibra Uno compró en agosto más de 800 oficinas del Banco Sabadell, que ya pertenecían a un fondo estadounidense por 300 millones de euros. Un fondo gestionado por la aseguradora francesa Axa compró a la Generalitat de Catalunya 13 edificios por 172 millones de euros y una rentabilidad del 9,45 por ciento. El gigante americano Blackstone, que actúa en España asociado a la empresa de Javier Clemente, Magic Real Estate, compró a la empresa Municipal de la Vivienda y Suelo de Madrid (EMVS), 1.800 viviendas en alquiler social por 128 millones de euros. También en agosto a Goldman Sachs y Azora adquirió 2.935 viviendas de protección oficial por 201 millones de euros al IVIMA, el Instituto de la Vivienda de Madrid. Por otro lado, sin que haya transcendido el precio que pagó por ella el fondo Burlington Loan Management, otro activo objeto de la compra llevada a cabo por la Sareb, que vendió un préstamo del Grupo Colonial de un nominal de 245 millones de pesetas (se supone que menos del 70% de su nominal).

Las operaciones se suceden y el dinero que llega encuentra mucho producto que comprar, fundamentalmente de las administraciones públicas, los bancos y la Sareb. Los fondos siguen la corriente, y sus gestores ven cubiertas sus espaldas: si las operaciones salen bien nadie les podrá recriminar por no haber entrado, y si mal, siempre podrán decir que todos lo hicieron.

Fuente: realestatepress.es

Se trata del plan andaluz de expropiación temporal de viviendas a entidades financieras para evitar los desahucios a familias en riesgo de exclusión social. La Comisión Europea (CE) llegó a la conclusión de que puede afectar negativamente a la estabilidad de la banca y la recuperación económica.

Plan andaluz de vivienda - El plan andaluz de vivienda, puede ser un riesgo para la banca

Así se expresa en una carta enviada al Ministerio de Economía por el órgano de gobierno comunitario, que no descarta que aumenten las dudas sobre el mercado inmobiliario español, lo que provocaría subidas en la prima de riesgo y una reducción del interés de inversionistas extranjeros por activos inmobiliarios españoles.

La CE cree que se puede producir una “caída en el valor de los activos inmobiliarios” que tendrá una repercusión inmediata en los balances de las entidades financieras, así como en el volumen de provisiones a las que tendrían que hacer frente. Esto a su vez afectaría negativamente a la reanudación de los flujos de crédito a particulares y empresas.

...continúa leyendo "El plan andaluz de vivienda, puede ser un riesgo para la banca"

1

En febrero, la banca fue obligada a compensar pérdidas de 52.000 millones

fitch ratings 300x225 - La banca debería provisionar aún más sus viviendas en stock según FitchLa agencia calificadora Fitch opina que la imposición por parte del Gobierno de mayores provisiones financieras serviría para proteger a los bancos de los efectos perniciosos que puedan causar los activos tóxicos del sector inmobiliario.

Fue el ministro De Guindos quien, hace un mes, afirmó que la banca se está llenando de inmuebles sobrevalorados.

Para Fitch, el "pronunciado declive" en los precios de la vivienda -que según cifras del INE citadas por la agencia calificadora alcanzó una media del 11,2 por ciento en el cuarto trimestre de 2011, el peor dato desde el primer trimestre de 2007- pone de relieve la "necesidad de provisiones más duras" para el sector bancario en relación con sus activos inmobiliarios lo que, a su vez, garantizará una mayor transparencia en sus hojas de resultados.

...continúa leyendo "La banca debería provisionar aún más sus viviendas en stock según Fitch"

3

 Deshaucios, chollos, embargos y gangas de la banca. Casas "a perrilla la pechá"

La llave de Sarah 300x161 - Cientos de embargos contrastan con la barata oferta inmobiliaria actualEsta tarde haremos un popurrí porque podemos.

Son tantas las noticias de deshaucios, embargos y ciudadanos que se unen ante esta situación desesperante en la que vivimos, que desgraciadamente nos sobra el contenido con el que rellenar estas líneas.

Vamos, no obstante, a contrastar embargos con las gangas y los chollos ofertados por la banca. Es triste esto de lucrarse con la desgracia ajena.

Escribe El País, que no se prodiga en actualizaciones de su contenido inmobiliario (aunque, si lo hace, suele sacar a la luz temas de interés y denuncia), acerca de la concentración de afectados contra un "chiringuito hipotecario".

...continúa leyendo "Cientos de embargos contrastan con la barata oferta inmobiliaria actual"

2

Aquellas entidades que se fusionen ahora tendrán una prórroga de doce meses, hasta finales de 2013

manifestacion reforma laboral jesusgpastor 0023 2 200x300 - El Gobierno sube a 52.000 millones de euros el esfuerzo de la banca para sanearse"La conciencia es una misteriosa arcilla en la que se graba lo que nos afecta, lo que nos importa, y a veces, no siempre, de la relación de esas grabaciones depende nuestra conducta, aunque sea el resultado de un cálculo de lo que podemos hacer, no de lo que deberíamos hacer".

Ayer, Maruja Torres abría el último tomo de los escritos periodísticos de Manuel Vázquez Montalbán, y se encontraba con estas palabras.

¿Acudieron ayer a la protesta contra la reforma laboral? Las Agencias de Calificación, sin duda, parecen haber escuchado la conciencia del pueblo español. Oídos sordos ante este Gobierno. Nuestra nota sigue cayendo en picado.

Pues bien, ahora el Gobierno eleva a 52.000 millones de euros el saneamiento adicional que debe acometer la banca española para cubrir su riesgo inmobiliario. De conciencia esta última sabe poco.

Esa cantidad sale de las nuevas provisiones, tanto específicas (unos 25.000 millones) como genéricas (unos 10.000 millones), más un colchón de capital adicional próximo a los 15.000 millones para aumentar las coberturas sobre suelo y promociones en curso.

...continúa leyendo "El Gobierno sube a 52.000 millones de euros el esfuerzo de la banca para sanearse"

Se propone intercambiar el actual préstamo por otro de menor valor

Irlanda pide a la Banca que reformulen ideas para ayudar a los afectados por las hipotecas en el país. Intercambiar el préstamo actual de los afectados por otros de menor valor parece ser la opción más aceptada. Publica El Mundo:

"El Gobierno irlandés ha pedido a la banca ideas "innovadoras" para ayudar a los hipotecados a hacer frente a sus préstamos. Una petición acompañada por un aviso: el Ejecutivo descarta conceder un perdón total de la deuda para aquellos con graves dificultades económicas.

Éstas son las principales conclusiones recogidas en un informe elaborado por un grupo de expertos del Ministerio de Finanzas y cuyo contenido será debatido en el Parlamento con vistas a introducir una nueva legislación al respecto.

euro pigs - Irlanda pide a la Banca "Ideas Innovadoras" para los Afectados por la Hipoteca

...continúa leyendo "Irlanda pide a la Banca «Ideas Innovadoras» para los Afectados por la Hipoteca"

Sobre la importancia de que los bancos españoles actúen de acuerdo con la realidad del mercado inmobiliario 

8 julio Forges 300x208 - Que los Bancos Españoles hagan la Efe y Reajusten el Sector Inmobiliario
Viñeta publicada por Forges en El País

Hacer la efe como uno quiere no es tan fácil como parece.

Les explico. En una de las contras de La Vanguardia de esta semana, el entrenador de inteligencia emocional, Joaquim Valls, decía así -cito entrevista-:

"¿Está observando mis notas?

Es que soy grafólogo, ejem... Pero no lo sienta como una amenaza, ¿eh?

Ya. ¿Qué ve en mi letra?

Escriba una efe, por favor.

f.

¡Buena efe! El lazo de arriba y el de abajo, proporcionados: o sea, usted piensa y luego actúa en consecuencia.

Pim, pam. No siempre...

Yo antes hacía una efe con lazo arriba... pero palo abajo: o sea, que lo que yo pensaba luego no lo ponía en práctica. Y me esforcé en hacer una efe como la que usted hace.

¿Lo consiguió?

Sí. Y eso promoció un cambio en mi carácter: desde que la hago así soy más proactivo."

Quizás la Banca debería empezar a practicar efes.

Pensar y actuar en consecuencia. Buena máxima. Los bancos saben, y por tanto debe estar en su pensamiento, que las casas y pisos están todavía fuera de precio.

Así como escribía llanamente -permitan la nota de humor- la abogada Paloma Llaneza en el debate sobre el stock de viviendas del sector inmobiliario en Eskup, la plataforma social de El País: "Están fuera de precio porque los bancos las mantienen artificialmente altas porque sus cuentas de resultados no soportarían una valoración a precio de mercado".

Este comportamiento no atraerá la proactividad que necesitamos, es decir, y lo pongo en palabras del Director de Estudios Financieros de Funcas y catedrático de Análisis Económico de la Universidad de Granada, Santiago Carbó: "Si asumiéramos el necesario ajuste (con sus consecuencias) los inversores foráneos empezarían a entender mejor y a creer más en una recuperación económica y financiera sobre bases de riqueza real".

Buen fin de semana.

2

saldo hipotecario julio2010 - El saldo vivo de las hipotecas baja por primera vez desde que hay registrosSegún la Asociación Hipotecaria Española (AHE), las entidades financieras (bancos, cajas, cooperativas y establecimientos de crédito) sumaban en julio un saldo vivo de 1,073 billones de euros, un 0,32% menos que en el mismo mes de 2009. Desde 1992, año que inició su actividad la AHE  (es decir, desde que hay registros) han pasado 18 años, en los cuales el saldo vivo de hipotecas españolas con las que se han financiado pisos y casas se ha multiplicado por 17, partiendo de los 61.509 millones de euros hasta casi 1,1 billones. Tras estos años de caos, finalmente, la crisis financiera e inmobiliaria (habría que decir las crisis) ha podido con esta racha histórica.

El crédito hipotecario gestionado por los bancos aún aumentó un 0,74%, mientras que el que está en manos de las cooperativas de créditos lo hizo un 1,82%, según los datos de AHE. En cambio, la cartera de las cajas de ahorros descendió un 1,17%, mientras que la de los establecimientos financieros de crédito bajó un 3,89%. La tasa de morosidad crediticia se situó en el 5,52%, aunque en el caso de los préstamos hipotecarios para la compra de viviendas fue del 2,57%. El peso del crédito hipotecario era, el pasado mes de junio, del 62,82% del total del crédito vivo en España.

dudosos hipotecas - El saldo vivo de las hipotecas baja por primera vez desde que hay registros

El por qué se aclara por la escasa actividad hipotecaria en particular y crediticia en general. La cantidad de créditos nuevos continua disminuyendo y, en cambio, subieron las amortizaciones de préstamos hipotecarios. Lorena Mullor (gerente de AHE), explica ...continúa leyendo "El saldo vivo de las hipotecas baja por primera vez desde que hay registros"

Según el Instituto Nacional de Estadística (INE), el número de hipotecas constituidas sobre viviendas aceleró su descenso interanual en junio y cayó un 10,8% en relación al mismo mes de 2009. Con este retroceso interanual, las viviendas hipotecadas encadenan su segunda caída consecutiva tras la de mayo (-2,9%) y parecen haber entrado en una senda bajista después de haber experimentado repuntes en los cuatro primeros meses del año.

Destaca que durante el mes de junio el importe medio por hipoteca constituida se sitúa en 121.072 euros, un 14,1% menos que la del mismo mes del año anterior y un 3,1% menor que la registrada en mayo de 2010. En el caso de hipotecas constituidas sobre viviendas, el importe medio es de 119.547 euros, un 1,4% más que en el mismo mes de 2009 y un 4,0% superior al registrado en mayo de 2010.

hipotecas junio2010 1 - Las hipotecas sobre viviendas caen un 10,8% en junio, por segundo mes consecutivo

El valor de las hipotecas constituidas sobre fincas urbanas es casi de 9.968 millones de euros en junio, lo que supone una disminución interanual del 23,6%. Respecto a hipotecas sobre viviendas, el capital prestado es de 6.592 millones de euros, un 9,6% menos que en junio de 2009.

hipotecas junio2010 2 - Las hipotecas sobre viviendas caen un 10,8% en junio, por segundo mes consecutivo

Distribución geográfica

El número de fincas con hipoteca constituida por cada 100.000 habitantes es mayor en ...continúa leyendo "Las hipotecas sobre viviendas caen un 10,8% en junio, por segundo mes consecutivo"

1

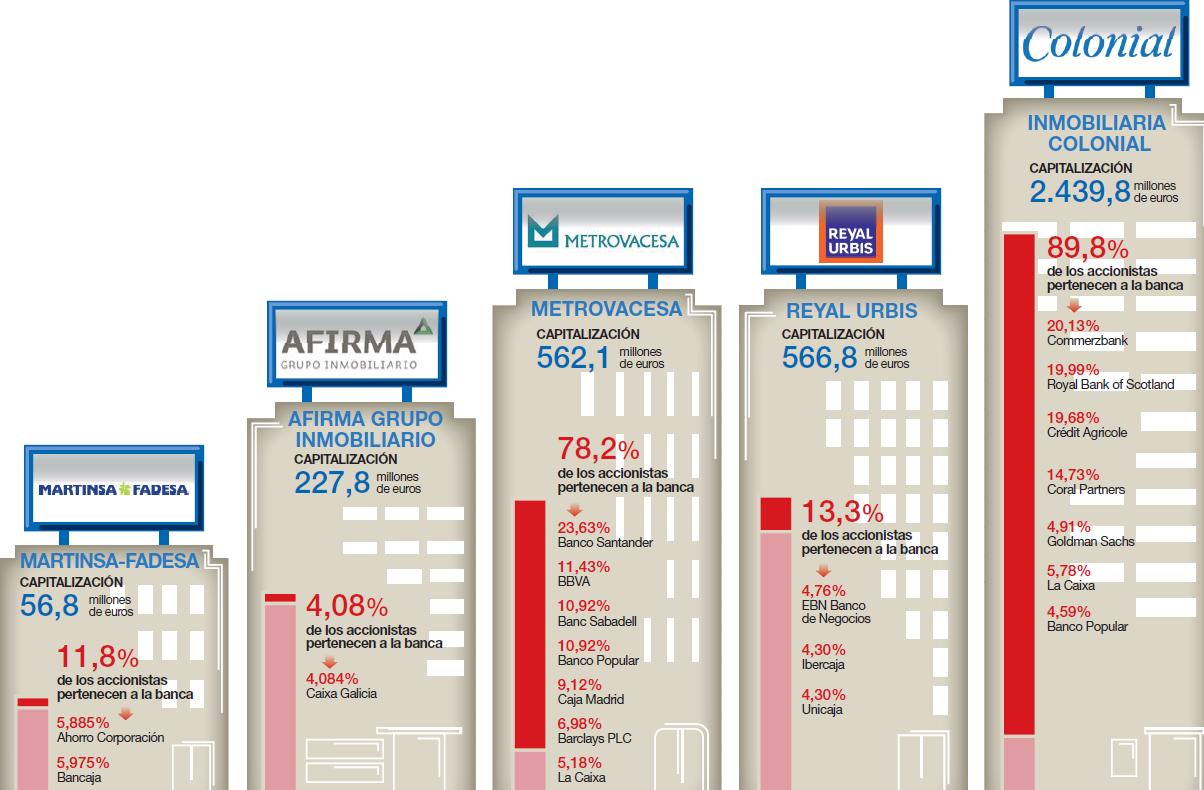
El sector inmobiliario tiene un nuevo dueño: la banca, que se ha visto obligada a convertir aquellos créditos (con los que alimentó la burbuja inmobiliaria) en acciones, ante la imposibilidad de los promotores de saldar su deuda. El negocio de las grandes inmobiliarias ha cambiado bastante su aspecto en los últimos años, ya no está en manos (salvo algunas excepciones) de los promotores inmobiliarios al uso, puramente corporativos, que se subieron al tren del crédito para triplicar sus negocios. Tampoco pertenecen a inversores que intentaron su "pelotazo" particular a la sombra de la inagotable liquidez del mercado financiero. Entonces, ¿cómo están recuperando la deuda?

bancos inmobiliarias11 - La banca, propietaria de las grandes inmobiliarias, o de cómo controlar un mercado por accidente

Las fórmulas para recuperar la deuda son limitadas, siendo la más recurrente el concurso de acreedores, aunque esta opción es la menos deseada porque se puede perder el control de la compañía. Bajo esta fórmula estaría Nozar, o Martinsa-Fadesa. Esta última tiene activos cercanos a los 7.000 millones, por un pasivo de más de 6.000. No obstante, sus filiales, también insolventes, tienen patrimonios netos deficitarios, según los informes definitivos de los administradores concursales. Los bancos tienen que ponerse a la cola de los acreedores.

La segunda alternativa es la refinanciación de la inmobiliaria con un componente de liquidación, también conocida esta opción como "quiebra en frío". Es decir, se venden los activos disponibles para saldar la deuda. La diferencia con el proceso anterior es que se trata de un concurso que no pasa por el juzgado mercantil, y lo que se obtiene de los activos acaba en poder de los bancos. ...continúa leyendo "La banca, propietaria de las grandes inmobiliarias, o de cómo controlar un mercado por accidente"