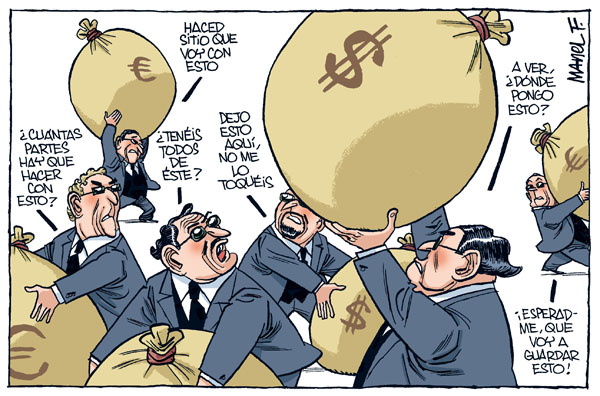
La crisis no está presente en el lujo. Igual que se demuestra en las cifras de ventas de las grandes marcas, ocurre lo mismo con el mercado inmobiliario.
Después de la caída del ladrillo, todos los segmentos se vieron afectados, pero las viviendas de alto standing han quedado mucho más a salvo del desastre. La explicación dada es que “la oferta es más escasa y los clientes requieren menos ayuda financiera de los bancos”.
Por lo tanto, mientras el valor de la vivienda se abría desplomado un 13,8% desde los máximos de 2007, el segmento del ‘lujo’ en Madrid, se ha corregido un 8%.
Según conocedores, el perfil del comprador es el de “matrimonios de más de 50 años que compran una residencia, a menudo de reposición, y también, empresarios e inversores latinoamericanos”.
Las incógnitas en torno al 'banco malo' continúan despejándose. El nuevo organismo, bautizado oficialmente como Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria (Sareb), albergará, para empezar, 89.000 viviendas de los bancos nacionalizados que se habrá adjudicado con un descuento de en torno al 60%.
Estos pisos podrán ser adquiridos tanto por particulares como inversores y serán comercializados por muy diversos canales. A partir de diciembre, será la gran inmobiliaria público-privada de España y tendrá 15 años para dar salida a sus bienes inmobiliarios.
La Sareb verá la luz sobre el papel el último mes de 2012, aunque se prevé que tarde varios meses más en estar funcionando a pleno rendimiento: vendiendo casas como una inmobiliaria más. Inicialmente, su escaparate estará compuesto por 89.000 pisos repartidos por toda España procedentes de las carteras de las entidades nacionalizadas (Bankia, CatalunyaCaixa, NovaGalicia Banco y Banco de Valencia).
A estos casi 100.000 inmuebles (45.000 millones de euros) es más que probable que se vayan sumando los de las próximas entidades 'caídas' (BMN, Liberbank, Caja 3 y Caja España Duero podrían ser las siguientes en pedir ayuda pública) -otros 15.000 millones-. E incluso, no se descarta que la banca 'sana' traspase finalmente sus activos tóxicos al 'banco malo' (cómo máximo, la Sareb está diseñada para poder aguantar una cartera de activos valorada en 90.000 millones). El Gobierno espera tener la menor presencia posible en esta sociedad y continúa buscando inversores (principalmente, tentando a la gran banca) para que copen el accionariado de la Sareb. ...continúa leyendo "La futura gran inmobiliaria del país va tomando cuerpo"
El banco malo, el que tantas veces negó que iba a crear el Gobierno del PP, ha comenzado su andadura. Este organismo es una exigencia de Bruselas para entregar hasta 100.000 millones como rescate bancario. Las autoridades europeas consideran que las entidades más dañadas por el ladrillo nunca podrían salir adelante si no apartan los activos tóxicos y se centran en el negocio financiero.
Fernando Restoy, subgobernador del Banco de España y presidente del fondo de rescate, el FROB, que financia al banco malo, presentó este lunes las cifras provisionales. La Sociedad de Gestión de Activos procedentes de la Reestructuración Bancaria (Sareb), que es el nombre oficial, se quedará con los elementos tóxicos de las entidades dañadas. Reunirá los activos inmobiliarios adjudicados por impagos (vivienda nueva, promociones en curso y suelo), así como préstamos morosos con o sin garantía real y créditos sobre vivienda terminada, en curso o suelo. En total, reunirá 89.000 viviendas y 13 millones de metros cuadrados de suelo. No se dedicará a la venta minorista, pero Antonio Carrascosa, director general del FROB, no descartó “la venta por web y a través de promotores inmobiliarios”. Sareb no concederá créditos pero podría realizar acuerdos con bancos para financiar ventas.
El banco malo nacerá con unos 45.000 millones en activos tóxicos aportados por las entidades nacionalizadas, que deberán vender los inmuebles adjudicados con un descuento medio del 63% sobre el valor bruto en libros (las viviendas nuevas, con una rebaja del 54% y el suelo, del 79,5%). Los créditos tendrán un recorte medio del 45,6%. No obstante, cada entidad tendrá un precio diferente, según sean más nuevos o viejos los activos, su situación geográfica y las últimas tasaciones.
Sareb se hará cargo del 90% de los activos tóxicos de Bankia, Catalunya Banc, Novagalicia Banco y Banco de Valencia. El 10% restante son activos inferiores a 100.000 euros o préstamos de menos de 250.000 euros que se quedan en las entidades para evitar que el banco malo tenga miles de pequeños créditos inmanejables.
¿Crisis en el sector del ladrillo? ¿Burbuja inmobiliaria? Son conceptos ajenos a Pontegadea, la empresa que gestiona los activos de Amancio Ortega, el fundador de Inditex, en este mercado. La compañía alcanzó el pasado ejercicio un beneficio neto de 248,8 millones de euros, lo que supone un 91% más que un año antes, y le permite consolidar además su primera posición en el sector por resultados.
Los activos se elevaron a 3.364 millones de euros, lo que supone un 1,3 por ciento más que un año antes. Pontegadea Inmobiliaria tiene una presencia muy fuerte en España, pero ha sabido diversificar también su negocio con importantes adquisiciones de edificios en Europa y, sobre todo, en Estados Unidos.
Una de las últimas compras de Pontegadea en España es la de Torre Picasso por 400 millones de euros a Fomento de Construcciones y Contratas (FCC). El inmueble ocupa una superficie total construida de unos 121.000 metros cuadrados y 45 plantas, de las que 42 son de alquiler de oficinas.
Con esta operación, Amancio Ortega se ha erigido como el mayor inversor privado del Paseo de la Castellana, y es por detrás de la Administración Pública -propietaria de casi medio millón de metros cuadrados- quien más inmuebles tiene en propiedad. Según los analistas, la cartera de Pontegadea en La Castellana es envidiable "en cuanto a posicionamiento y a su calidad".
La inclusión en el ladrillo de Amancio Ortega vino tras la salida a bolsa de Inditex hace ahora diez años. Su primera compra fueron cuatro hoteles de la cadena NH en Madrid, Pamplona, Bilbao y Lérida. Hoy su cartera inmobiliaria -principalmente oficinas, locales y hoteles- está presente en Madrid, Barcelona y La Coruña. Tiene propiedades en otras calles también muy cotizadas como en Recoletos, Ortega y Gasset, Serrano, Montalbán y Plaza de la Independencia.
Amortización
El año pasado Pontegadea integró las dos últimas sicavs (sociedades de inversión en capital variable) -Keblar y Alazán-, que le quedaban a Ortega, después de que el empresario liquidara la otra que tenía, Gramela. Estas dos firmas se habían transformado ya en sociedades anónimas para facilitar la operación y sumaban un patrimonio de 244 millones, lo que permitió a Pontegadea reforzar su estructura patrimonial.
Al cierre del último ejercicio, Pontegadea Inmobiliaria tenía unos compromisos financieros totales de 465 millones de euros con la banca, de los que 341 millones son a largo plazo y el resto a corto. Gracias a su fortaleza financiera, Ortega ha amortizado 236 millones de euros, reduciendo la deuda a largo un 47%.
Amancio Ortega es ya el hombre más rico de Europa y el cuarto del mundo, según el índice de millonarios que elabora la agencia Bloomberg. El fundador de Inditex suma una fortuna de 39.500 millones de dólares (31.500 millones de euros), lo que le coloca al frente de los millonarios europeos por delante del sueco Ingvar Kamprad, fundador de la cadena Ikea, con 37.200 millones de dólares, y del francés Bernard Arnault, dueño de la firma de lujo LVMH, al que adjudica 22.700 millones de dólares.
Antes de pedir ayuda al fondo de rescate, el Gobierno debe terminar de aplicar las reformas y ajustes ya comprometidos.
Los más apremiantes son los cambios legales en el sector financiero, de los que depende que se desembolse la ayuda de 100.000 millones a los bancos españoles más problemáticos. El Ministerio de Economía dará el primer paso este viernes, con la definición del banco malo y la reforma que permita al Fondo de Reestructuración Ordenada Bancaria (FROB) liquidar entidades insolventes.
Organizando el banco malo
El banco malo es una sociedad gestora de créditos tóxicos, al que las entidades financieras que necesiten ayudas públicas deberán traspasar préstamos de dudoso cobro. El Gobierno estudia limitarlo al dinero prestado a promotores inmobiliarios, aunque Bruselas sugirió incluir cualquier activo con claros signos de deterioro: desde créditos a empresas de otros sectores a préstamos a particulares con serias dificultades para devolver el dinero.
El debate no está cerrado. “Es algo que aún se debe consensuar con la troika, pero ahora se está barajando que el banco se quede limitado al riesgo inmobiliario: créditos adjudicados y dudosos, pero también los activos que aún no son morosos pero tienen riesgo de serlo. Está en discusión incorporar los créditos inmobiliarios normales”, explica una fuente conocedora del proceso. Una portavoz de Economía rechazó hacer comentarios al respecto.
Bruselas quería una gran purga de la cartera crediticia española, con cualquier activo que se pueda considerar dañino, pero diseñar un banco así resulta muy complejo y Europa tiene prisa. Reclama que la nueva entidad esté operativa a finales de noviembre. Y el negocio vinculado al ladrillo es, al fin y al cabo, la parte del león: unos 304.000 millones de euros en créditos a promotores de los cuales más de la mitad, unos 180.000 millones, corresponden a créditos morosos, a préstamos que están al corriente de pago pero son de riesgo (subetándard en la jerga financiera) o activos adjudicados (viviendas y suelos que se quedó el banco por impago de créditos).
La cuestión es qué ocurrirá con el resto del ladrillo, 125.000 millones en crédito para construcción y promoción inmobiliaria, supuestamente sano. Porque hace tiempo que los mercados arquean las cejas ante esos números. Y el FMI recela de la morosidad oculta o contenida, gracias a la renegociación de deudas entre las entidades y clientes con dificultades para pagar. ...continúa leyendo "Economía se plantea limitar el banco malo al ladrillo"
Es el gran agujero en los balances de las entidades financieras españolas. Las pérdidas estimadas referidas al sector inmobiliario ascienden hasta los 110.000 millones de euros para dentro de tres años (2014), según las previsiones realizadas por los evaluadores Oliver Wyman y Roland Berger para el escenario de estrés más extremo, que ha sometido a revisión el conjunto de las carteras crediticias del sector privado residente, en las que los activos inmobiliarios representan casi un 50% del riesgo total de pérdidas, sin contar con los activos ya adjudicados.
En esta historia ya no caben más
Estas previsiones de pérdidas se proyectan tras la estimación de que el precio de las viviendas adjudicadas pueda llegar a caer hasta un 26% más en los próximos dos años, frente al 23,5% que estima el FMI, con lo que desde el punto máximo de la burbuja (2008) se desplomarían entre un 55% y un 60%.
El ajuste es todavía más severo para el caso del suelo, pues el valor otorgado es casi cero, ya que la pérdida de valor esperada puede alcanzar hasta un 90% si se tiene en cuenta el precio de mercado actual más el descuento adicional aplicable al momento de la venta.
Dentro de los parámetros del peor escenario posible, la mayor caída de precios tendría lugar este año con un 20%, ejercicio en el que se llevarán a cabo el grueso de las dotaciones exigidas por las dos reformas del sistema financiero dictadas por Economía, mientras que en los próximos años la corrección sería de un 5% para 2013 y de otro 2% en 2014.
Por contra, en el escenario base, algo más benévolo, los evaluadores creen que los pisos se depreciarían un 10% (un 8,4% según el FMI), aunque en este supuesto ambas predicciones cifran la pérdida de valor de la vivienda en un 5,6%.
En este escenario macro, las pérdidas estimadas por tipo de activos son muy distintas. Así, mientras para las promociones acabadas (38% de la cartera de crédito promotor) el agujero puede llegar a 25.000 millones de euros en el peor escenario, con una expectativa de pérdida de hasta el 27%, los activos en curso y los suelos urbanizables tienen un potencial de deterioro mayor, hasta un 42% y un 57%, respectivamente, aunque sean cuantías menores. Igual ocurre para otros suelos y activos sin garantía inmobiliaria, donde las expectativas de no recuperar nada van del 100% al 61%.
De acuerdo con este diagnóstico y las necesidades de capital que deberán afrontar las entidades financieras, el acceso al crédito seguirá cayendo con fuerza, hasta un 10,5% en 2013, por lo que es muy probable que la parálisis del mercado hipotecario, donde ahora se mueven cerca de 21.500 hipotecas mensuales, continúe agravándose. Curiosamente, a pesar de que las hipotecas es el activo con más peso en los balances, hasta representar un 42% del riesgo por tipología de activo, las pérdidas estimadas no superan los 25.000 millones de euros en el peor de los casos.
De las pérdidas esperadas para las hipotecas minoristas, el grueso principal, hasta 21.000 millones de euros, está vinculado a los préstamos concedidos para primera residencia, que al cierre del último ejercicio representaban un 88% del riesgo hipotecario. Para el resto, tanto segunda residencia y otras, su proporción dentro de la cartera hipotecaria es mucho menor, 7% y 5%, respectivamente, y su potencial de pérdidas se limita a 2.000 millones por cada tipo.
El suelo, el mayor activo tóxico
Respecto a los activos adjudicados, la pérdida de valor esperada alcanza los 48.000 millones en el peor de los escenarios calculados para el periodo 2012-14. La mayor fuente de deterioro es el suelo, tanto en término absoluto, pues se le atribuye unas potenciales pérdidas de hasta 31.000 millones, como relativo, pues pese a representar sólo un 52% de los activos inmobiliarios adjudicados, su peso en el agujero esperado es casi del 80%.
Para el resto de inmuebles embargados, el deterioro esperado es del 45% respecto a su peso en el balance al cierre de 2011. En el caso de las casas, que representan un 21% de los activos adjudicados, su pérdida esperada llega a los 7.000 millones, mientras que para los inmuebles comerciales y las promociones acabadas, que acaparan un 8% y un 19% de esta categoría, respectivamente, aportan pérdidas potenciales de hasta 3.000 y 7.000 millones cada una.
Hoy os invitamos a ver esta magnífica finca en Colmenar (Málaga) ideal para hotel rural o para una familia amante de la naturaleza.
6 dormitorios, 5 baños, Sup. Parcela 600.000 m2, Sup. Const. 855 m2, Sup. útil 644 m2, Sup. Terraza 230 m2, Piscina, Segunda mano, en área rural, zona de montaña
Se tratra de un histórico cortijo reformado con más de 60 hectáreas de suelo rústico ocupado principalmente por almendros, higueras y olivos. La casa se remonta al siglo XVIII y está llena de historia. Ha sido cuidadosamente restaurada por sus actuales propietarios.
Cuenta con la siguiente distribución: recibidor con aseo de invitados y un armario grande. Cocina con espacio para el desayuno y con estufa de madera. Amplia cocina de la gama canché con encimera rustica, lavavajillas , frigorífico / congelador y horno de barro para hacer pan casero. Vestíbulo de doble altura interior y con vigas de madera originales de la época. Una característica interesante es el tanque de vino, que se remonta a cuando la finca era productora de vino. Sala de televisión con gran chimenea y quemador de estufa de madera. Comedor independiente. Amplia sala de estar (con tienda de vinos antiguos), con ventanales que ofrecen vistas abiertas. Gimnasio con una gran piscina cubierta con jacuzzi y sauna. Dormitorios en planta baja con acceso a una terraza, baños en suite y vestidor.
En la primera planta hay una galería (estilo marroquí) 'chill out' sala de estar con vistas al vestíbulo principal. El dormitorio principal tiene un balcón francés. La cama con dosel y gran vestidor junto con un cuarto de baño con bañera de hierro fundido ,gran cabina de ducha y wc. Hay 3 dormitorios en esa misma planta con baños y un dormitorio ideal para adolescente con el baño en suite, con un segundo dormitorio o sala de estar / estudio contiguo. Piscina exterior y una interior con jacuzzi y gimnasio.
Os dejamos también este enlace donde si lo deseais, podréis ver más Fincas en Málaga
Bajar los precios, única estrategia comercial para vender los pisos de la costa
Comenzamos hoy el día con el repaso de la actualidad inmobiliaria en los diferentes medios españoles. Cuál no es nuestra sorpresa al leer semejante titular: Una inmobiliaria de la costa vende 70 viviendas en tres días. Con los tiempos que corren, se nos antoja toda una hazaña, pero, ¿Cómo lo han conseguido? Aquí tenéis algunos extractos de este artículo tan interesante:
"Para vender viviendas en la costa española, hoy por hoy, sólo hay un grito de guerra: tirar los precios. Un plan con el que las inmobiliarias de la costa levantina se frotaban las manos esta Semana Santa, a la espera de que un turismo nacional, sin dinero para viajar al extranjero, estuviera receptivo a las gangas costeras.
Así, en la urbanización Marina D'Or, en Oropesa del Mar (Castellón), mientras David Ferrer y Nicolás Almagro sometían a los austriacos y llevaban a España en la semifinal de la Copa Davis de tenis, la agencia Centro Comercial Inmobiliario lograba apalabrar la venta de 70 pisos de una promoción de 300 casas propiedad de una entidad financiera. Al más puro estilo 'Seseña', la inmobiliaria había rebajado el precio desde 164.000 euros a 69.000 euros, un 58 por ciento.
Los 'Castillos en el aire' de Hans Haacke llegan al Museo Reina Sofía
Hans Haacke, pionero de la llamada crítica institucional, vertiente del arte conceptual, surgida a finales de los años sesenta, expondrá, del 15 de Febrero al 23 de Julio, sus obras acerca de las posesiones inmobiliarias.
Sus obras cuestionan los mecanismos y funciones de las instituciones culturales, políticas y económicas. En esta ocasión, la crítica va dirigida hacia las especulaciones inmobiliarias.
Para que puedan hacerse una idea de lo que representa este personaje, lean las palabras del periodista Borja Hermoso, en El País, sobre Haacke:
"Una especie de híbrido furioso entre el artista y el periodista de investigación, Haacke (Colonia, 1936) lleva algo así como medio siglo tocando las narices de gente importante, y así le va, o así le fue. Paradoja andante en el mercado del arte, su estela se sitúa en el epicentro de una contradicción perfectamente explicable: un creador que persigue corroer y resquebrajar los pilares del sistema y de sus dueños y, al mismo tiempo, un creador altamente cotizado en el propio sistema (galeristas, ferias de arte, coleccionistas...)".
Los últimos años no han sido los mejores para el sector inmobiliario. Miles de personas han tenido que poner en venta sus hogares para hacer frente a las duras condiciones económicas que atraviesa el mundo entero, y no siempre han salido ganando.
Donald Trump - Maison de l’amitié
Ni siquiera las grandes fortunas se han librado de la crisis que afecta a la compra y venta de casas. En 2008, el magnate de los negocios Donald Trump vendió su Maison de l’amitié por 100 millones de dólares, 25 menos de los que pedía inicialmente.
Y viviendas tan famosas como las habitadas por Katharine Hepburn en Old Saybrook (Connecticut), o Jennifer Aniston en Beverly Hills (Los Angeles) –puestas en venta en 2011– siguen sin comprador.
Katharine Hepburn - Old Saybrook (Connecticut)
Pero no todo es malo en esta complicada situación. El coste medio de la vivienda cayó un 5,7% respecto a 2010, y el desembolso para adquirir una casa puede rebajarse todavía más si los vendedores necesitan deshacerse de ella para disponer de liquidez o resolver problemas económicos.
Jennifer Aniston - Beverly Hills (Los Angeles)
Sólo así puede explicarse que en 2010, el empresario mexicano Carlos Slim adquiriera la única mansión privada de la célebre Quinta Avenida de Nueva York por 44 millones de dólares.
Carlos Slim - Nueva York
Aunque no lo parezca, es un buen momento para adquirir una vivienda, si se está convencido de la calidad de la compra.
La falta de compradores ha favorecido la existencia de una amplia oferta antes inexistente, lo que le permitirá elegir con mayor tranquilidad.
Si está decidido a salir en su busca, aquí tiene unos consejos que le serán útiles a la hora de la negociación.
1. Los portales inmobiliarios de Internet son una fuente inagotable de recursos. En ellos se constata la dificultad de algunos propietarios para vender los inmuebles. Algunos pueden mantenerse a la venta durante años. En esos casos, sus precios se actualizan a la baja de manera periódica, por lo que sólo tendrá que esperar unos meses más. Aproveche la escasez de demandantes actual, que le facilitará obtener nuevos descuentos si pone sobre la mesa una oferta firme que se concrete en un plazo breve.
2. La negociación directa con el vendedor puede brindarle la oportunidad de comprar por debajo del precio inicial. Una respuesta rápida por su parte puede rebajarlo entre un 5% y un 20%, en función de las necesidades del vendedor. Detecte sus puntos débiles, como la urgencia económica y adelántese a sus necesidades para realizar una compra ventajosa para usted.
3.Los metros cuadrados desempeñan un papel determinante en la posibilidad de conseguir una rebaja. Cuanto mayor sea la extensión, más crecerá el margen de negociación. Rara vez puede concretarse un descuento cuantioso en pisos pequeños, salvo que se haye en mal estado y precise reformas.
Este sitio web utiliza cookies para mejorar su experiencia. Asumiremos que está de acuerdo con esto, pero puede desactivarlas si lo desea. Configuración de cookiesACEPTAR
Política de privacidad y cookies
Resumen de privacidad
Este sitio web utiliza cookies para mejorar su experiencia mientras navega por el sitio web. Fuera de estas cookies, las cookies que se clasifican como necesarias se almacenan en su navegador, ya que son esenciales para el funcionamiento de las funciones básicas del sitio web. También utilizamos cookies de terceros que nos ayudan a analizar y comprender cómo utiliza este sitio web. Estas cookies se almacenarán en su navegador solo con su consentimiento. También tiene la opción de optar por no recibir estas cookies. Sin embargo, la exclusión de algunas de estas cookies puede afectar su experiencia de navegación.
Las cookies necesarias son absolutamente esenciales para que el sitio web funcione correctamente. Esta categoría solo incluye cookies que garantizan funcionalidades básicas y características de seguridad del sitio web. Estas cookies no almacenan ninguna información personal.